المدفوعات الإلكترونية في الإمارات: من يحاسب «Aani» على ما لا تقوله أرقامها؟
ملخص
يرصد المقال نمو "Aani" في الإمارات، ويفحص ما لا تكشفه أرقام التسجيل عن الاستخدام الفعلي والرسوم واسترداد التحويلات، داعياً إلى شفافية أكبر وحماية أوضح للعملاء.
أرقام المدفوعات الرقمية في الإمارات تتسع بسرعة. لكن عدد المسجلين لا يخبرنا وحده كم يستخدم الخدمة فعلاً، ولا كم يدفع التاجر، ولا ماذا يحدث إذا ذهب التحويل إلى الشخص الخطأ. هنا يبدأ السؤال الصحفي: ما الذي تقيسه الأرقام، وما الذي تتركه خارج الصورة؟
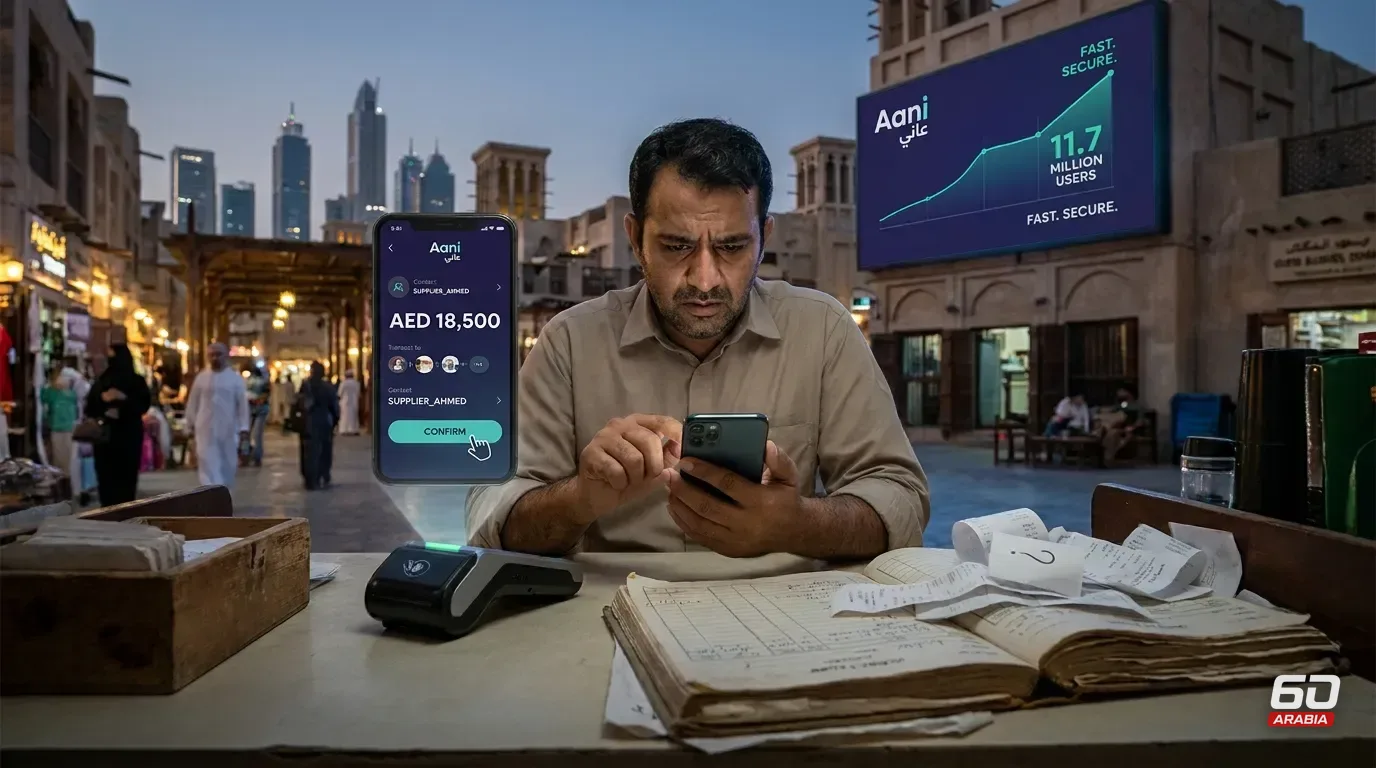
لنتصور صاحب متجر صغير يريد تحويل 18,500 درهم إلى مورّده. يختار رقماً من هاتفه، تظهر له بيانات المستفيد، ثم يؤكد الدفع. هذا مشهد افتراضي، لا شهادة عميل ولا واقعة موثقة. لكنه يضع أمامنا سؤالاً عملياً: إذا وصلت الحوالة إلى الشخص غير المقصود، فما مسار استردادها، وكم يستغرق؟
شروط واضحة... وأسئلة لم تُحسم
تقول الشروط المنشورة لتطبيق "Aani" إن الدفع فوري ولا يمكن تعديله بعد إرساله، وإن على المستخدم التحقق من بيانات المستفيد والاسم الذي تعرضه المنصة. ويمكنه طلب بدء عكس التحويل من خلال مزود حسابه، لكن الشروط لا تضمن نتيجة الطلب أو تحدد مدته. كما تنص على أن الشركة لا تتحمل خسائر ناتجة عن بيانات مستفيد خاطئة، وأن سجلات تعليمات الدفع تعد دليلاً ملزماً، مع تنازل المستخدم عن حق الاعتراض على صحتها.
هذه صياغة تعاقدية واسعة في بعض مواضعها، لكنها لا تكفي وحدها للحكم على أثرها القانوني أو على انطباقها على جميع مستخدمي "Aani". فالشروط المنشورة تخص التطبيق وخدماته المرتبطة، بينما تُتاح خدمات المنصة أيضاً عبر مؤسسات مالية ومزودي دفع. لذلك يبقى سؤال مهم: هل تنطبق الشروط نفسها على العميل الذي يستخدم "Aani" من تطبيق مصرفه، أم تحكمه شروط أخرى؟
وما لا توضحه الشروط المنشورة هو ما يحتاج إليه العميل عند وقوع الخطأ: هل توجد مهلة محددة لطلب عكس التحويل؟ ما نسبة الطلبات التي تنتهي باسترداد؟ وما دور البنك المستلم وصاحب الحساب الذي وصلت إليه الأموال؟ حتى تتاح هذه البيانات، تظل المسؤولية التعاقدية معلومة في جانب منها، بينما النتيجة العملية لاسترداد المال غير واضحة للجمهور.
وتصل قيمة التحويل في "Aani" إلى 50 ألف درهم للعملية، مع إمكان وضع مزود الحساب حداً أقل. لذا فالسؤال عن استرداد المبالغ ليس تفصيلاً إجرائياً؛ إنه جزء من حماية العميل عند استخدام خدمة تعد بسرعة التنفيذ.
كم يدفع العميل؟ وكم يوفر التاجر؟
توضح شروط "Aani" أن الرسوم المرتبطة باستخدام الخدمة تُدفع إلى مزود الحساب وفق شروطه. وتقول صفحة المساعدة إن المدفوعات الرقمية عبر "Aani" بلا رسوم من المنصة، مع احتمال فرض البنك أو مزود الحساب رسماً على العميل. لذلك ينبغي التمييز بين رسم المنصة ورسم المؤسسة المالية، وعدم وصفهما بكلفة واحدة.
أما كلفة التاجر، فهي سؤال مختلف. ففي فبراير 2025 قال مسؤول في شركة الاتحاد للمدفوعات إن كثيراً من التجار لا يدركون كلفة قبول البطاقات، وإن "Aani" ستقدم لهم بديلاً يخفضها. لكن الأرقام المنشورة التي راجعناها لا تعرض مقارنة مباشرة بين ما يدفعه التاجر لقبول البطاقة وما يدفعه لقبول "Aani". الوعد بخفض الكلفة يستحق الاختبار ببيانات فعلية، لا بالانطباع أو عدد المتاجر المسجلة.
ماذا يعني نمو المستخدمين؟
في 27 فبراير 2025، قالت شركة الاتحاد للمدفوعات إن نحو 1.5 مليون شخص سجلوا في "Aani"، وإن أكثر من 80 ألف تاجر كانوا ضمن المنصة. وفي تقرير الاستقرار المالي عن 2025، المنشور في أغسطس 2026، ورد أن عدد العملاء المسجلين تجاوز 11.7 مليوناً بنهاية العام، وأن معاملات المنصة ارتفعت بنحو 183% خلال 2025. ثم أعلنت الشركة في أبريل 2026 أن عدد المسجلين تجاوز 12.5 مليوناً، وأن نحو 774 ألف تاجر اعتمدوا "Aani" وسيلة دفع رئيسية.
تبدو الزيادة من 1.5 مليون في فبراير إلى 11.7 مليون بنهاية ديسمبر قفزة كبيرة. لكنها ليست مقياساً كاملاً للاستخدام: لا يظهر في البيانات المنشورة تعريف موحد يوضح إن كان "المستخدم" شخصاً فريداً، أو حساباً مسجلاً لدى مؤسسة، أو مستخدماً نشطاً أجرى معاملة خلال فترة محددة. كما أن رقم التجار في فبراير 2025 لا يطابق بالضرورة تعريف "التاجر الذي اعتمد المنصة وسيلة رئيسية" الوارد في إعلان أبريل 2026. لذا لا يصح التعامل مع الأرقام بوصفها سلسلة متجانسة قبل توضيح طريقة احتسابها.
قال الاقتصادي البريطاني تشارلز غودهارت إن "أي انتظام إحصائي مرصود يميل إلى الانهيار حين يُضغط عليه لأغراض التحكم". المقولة لا تعني أن أرقام "Aani" خاطئة، ولا تثبت أن جهة ما تتلاعب بها؛ لكنها تذكّر بأن المؤشر قد يفقد قيمته إذا صار هدفاً قائماً بذاته. في هذه الحالة، لا يكفي عدد المسجلين للحكم على نضج الخدمة ما لم يُنشر معه عدد المستخدمين النشطين، وقيمة المعاملات، وتوزيعها بين الأفراد والتجار.
وتزيد الحاجة إلى هذه التفاصيل لأن نسبة نمو المعاملات، البالغة 183%، لا يصاحبها في المواد المنشورة التي راجعناها عدد مطلق سنوي لمعاملات "Aani" وقيمتها. من دون الرقمين، يصعب على القارئ مقارنة حجم النشاط بين السنوات أو تقدير أثر المنصة على نظام المدفوعات ككل.
القناة القديمة تتراجع، والمجموع غير مكتمل
عالج نظام تعليمات الدفع الفوري 64.1 مليون معاملة بقيمة 164.7 مليار درهم في 2023، ثم 67.5 مليون معاملة بقيمة 225.4 ملياراً في 2024. وفي 2025 انخفض العدد إلى 33.8 مليون معاملة بقيمة 168.8 مليار درهم. ويعزو المصرف المركزي التراجع إلى انتقال جزء من النشاط إلى "Aani".
وبالحساب، انخفض عدد المعاملات في النظام القديم بنحو 50%، وتراجعت قيمتها بنحو 25%. وارتفع متوسط قيمة المعاملة من نحو 2,569 درهماً في 2023 إلى 3,339 في 2024 ثم إلى قرابة 4,994 درهماً في 2025. يتفق ذلك مع احتمال انتقال بعض المعاملات الأصغر إلى "Aani"، لكنه لا يثبته؛ فقد يرتفع المتوسط أيضاً بسبب تغير أنواع المعاملات التي بقيت في النظام. إثبات الفرضية يحتاج إلى توزيع المعاملات بحسب شرائح القيمة، وإلى نشر الأرقام المطلقة لـ"Aani".
أما رقم 7.4 تريليون درهم من التحويلات في نظام الإمارات للتحويلات المالية خلال 2024، فهو يعكس حركة كبيرة بين عملاء البنوك، ولا ينبغي تقديمه كأنه يصف معاملة المستهلك اليومية أو نشاط المتجر الصغير. لكل نظام وظيفة ومزيج معاملات مختلف؛ والمقارنة المفيدة تبدأ حين تُعرض هذه الفروق بوضوح.
الشكوى ليست هي الاسترداد
تقلصت مهلة الرد التي أعلنتها "سندك" على الشكاوى من 30 يوماً إلى 15 يوم عمل في أكتوبر 2025. لكن هذا لا يعني أن العميل سيستعيد أمواله خلال هذه المهلة. صفحة إجراءات "سندك" تذكر إقرار استلام خلال ثلاثة أيام عمل، ورداً أولياً قد يستغرق حتى 15 يوماً تقويمياً، ومراحل لاحقة لطلب المعلومات والقرار والاستئناف. وقد يكون اختلاف "أيام العمل" في الإعلان عن "الأيام التقويمية" في الصفحة عائداً إلى اختلاف المرحلة المقصودة؛ وهو ما يحتاج إلى توضيح من "سندك" قبل الجزم بوجود تعارض.
المعلومة التي لا تزال غائبة عن الجمهور هي عدد شكاوى التحويلات الفورية، والوقت الفعلي من تقديم الشكوى إلى تنفيذ القرار، ونسبة الحالات التي انتهت باسترداد. هذه البيانات ستوضح ما إذا كانت الحماية المعلنة تتحول إلى نتيجة ملموسة للعميل.
أسئلة تحتاج إلى إجابات منشورة
نجاح "Aani" لا يُقاس بعدد المسجلين وحده، كما لا يُنقض بمجرد غياب رقم أو جدول. ما يحتاج إليه النقاش العام هو بيانات تسمح بالتحقق: تعريف "المستخدم" و"التاجر"، عدد المعاملات وقيمتها سنوياً، تقسيم النشاط بين تحويلات الأفراد ومدفوعات التجار، الرسوم النهائية على العميل والتاجر، ونتائج طلبات عكس التحويل والشكاوى المرتبطة بها.
كما ينبغي توضيح ما إذا كانت شروط تطبيق "Aani" هي نفسها التي تحكم الخدمة عبر تطبيقات المؤسسات المالية. فهذه نقطة تمس مباشرة حقوق العميل ومسؤوليات الأطراف، ولا يحسمها رقم التسجيل أو سرعة الدفع.
حين تصل الحوالة في ثوانٍ، تكون السرعة قد أنجزت مهمتها. أما الثقة فتُختبر بعد ذلك: في وضوح الرسوم، وإمكان الاعتراض، ومسار استرداد المال، وشفافية الأرقام. إلى أن تُنشر هذه المؤشرات، ستبقى الأرقام المعلنة دليلاً على اتساع التسجيل، لا حكماً كاملاً على جودة التجربة أو كلفتها.
إبراهيم جمال إبراهيم، كاتب صحفي مصري وخبير في الإعلام الرقمي والصحافة الاقتصادية والمالية، يتمتع بخبرة تزيد على 20 عامًا في أسواق الشرق الأوسط وشمال أفريقيا. متخصص في قيادة فرق التحرير، وتطوير استراتيجيات المحتوى والنمو الرقمي، وتوظيف الذكاء الاصطناعي في غرف الأخبار، مع خبرة واسعة في تغطية الأسواق المالية والسياسات النقدية والقطاع المصرفي. شغل مناصب تحريرية في «أرقام»و«فيتو»و«بصراحة» و«المال» و«مباشر» .
الصفحة الكاملة وكل المقالاتما وراء الأرقام
14 سهماً بتركيز خمسة: ماذا يشتري المستثمر في صندوق التوزيعات السعودي؟
تجارة الإمارات تقترب من 3 تريليونات درهم في زمن هرمز: فمن صنع الرقم القياسي؟
المركزي المصري يوسّع خدمة الوكلاء المصرفيين.. فمن يحمي العميل من خطأ الوكيل؟
أرامكو تربح 380.6 مليار ريال في 9 أشهر.. فلماذا لا يلاحق النقد سخاء التوزيعات؟
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.