أرامكو وهيوماين: 2.6 مليار دولار في الذكاء الاصطناعي وسقف الالتزام غير معلن
ملخص
تمنح الصفقة أرامكو موطئ قدم في الذكاء الاصطناعي، لكن قيمة الأصول المنقولة وحقوق القرار وكلفة التوسع اللاحقة تظل مجهولة؛ ما يجعل العائد مرهوناً بعقود وطلب فعلي.
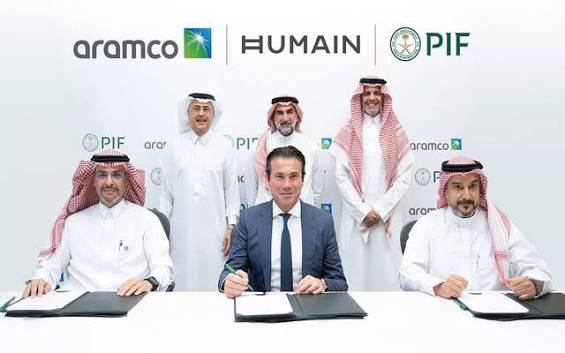
أعلنت أرامكو وصندوق الاستثمارات العامة، إتمام استحواذ أرامكو، عبر شركة تابعة مملوكة لها بالكامل، على 49% من هيوماين. تتضمن الصفقة مساهمات نقدية تقارب 9.9 مليار ريال (2.6 مليار دولار) في 2026، إضافة إلى نقل أصول في الذكاء الاصطناعي والحوسبة والأصول الرقمية. النقد هو الرقم الوحيد المسعَّر في البيان. أما قيمة الأصول المنقولة، والقيمة التي حُسبت الحصة على أساسها، وجدول السداد، والتزامات التمويل بعد 2026، وحقوق أرامكو في القرار، فلم يتناولها النص.
وهذه فجوات تعني مساهمي أرامكو في السوق، لأن شركتهم تدخل في شركة غير مدرجة يملك الصندوق أغلبيتها.
ماذا تشتري أرامكو؟
أطلق الصندوق هيوماين في مايو 2025، وتعمل بحسب البيان في أربعة مسارات: مراكز بيانات الجيل القادم، والبنية التحتية فائقة الأداء والحوسبة السحابية، ونماذج الذكاء الاصطناعي ومنها "علّام" العربي، وحلول الذكاء الاصطناعي. ونقل الصندوق إليها قبل الصفقة ملكية الشركة السعودية للذكاء الاصطناعي "سكاي".
الإعلانات المحيطة بها ليست على درجة واحدة من الالتزام. بعضها اتفاقات بسقوف قصوى: إنفيديا لما يصل إلى 500 ميجاواط على خمس سنوات تبدأ بـ18 ألف شريحة GB300 (مايو 2025)، وAMD بقيمة 10 مليارات دولار لـ500 ميجاواط، ومنطقة ذكاء اصطناعي مع أمازون بنحو 5 مليارات دولار اتسعت في نوفمبر 2025 لتشمل نحو 150 ألف شريحة بحسب DCD. وبعضها خطط معلنة، مثل مركز بسعة 500 ميجاواط مع xAI. وبعضها أطر أولية، منها إطار "نيبيوس" لما يصل إلى 50 ميجاواط في أوكساجون بنيوم من الربع الرابع 2027، وإطار تمويل غير ملزم بـ1.2 مليار دولار مع صندوق البنية التحتية الوطني لسعة تصل إلى 250 ميجاواط. ولم أجد في المصادر المنشورة عقد طلب ملزمًا معلن القيمة. وأقرب سعة جديدة بموعد محدد هي 14 ميجاواط من أنظمة إنفيديا بلاكويل في الربع الرابع 2026، ضمن توسعة تصل إلى 84 ميجاواط (نحو 27 ألف وحدة معالجة) أعلنت في أكتوبر، منها 50 ميجاواط محجوزة لعميل أمريكي لم يُكشف اسمه.
أما قيد الإنشاء فمركزا الرياض والدمام، بسعة 100 ميجاواط لكل منهما، وكانا مقررين للتشغيل في الربع الثاني 2026 بحسب DCD (أغسطس 2025). وخلص تحديث لمنصة Vision2030.ai التحليلية في 31 يوليو إلى أنها لم تعثر على دليل علني منشور على تشغيل أي منهما، وهذا لا يعني أنهما لم يعملا. ويقول رئيس هيوماين التنفيذي طارق أمين إن 250 ميجاواط ستكون عاملة بنهاية العام. وللمقارنة، بلغت السعة التشغيلية لمراكز البيانات في المملكة 467 ميجاواط في الربع الأول 2026 بحسب وزارة الاتصالات وتقنية المعلومات، دون أن تحدد الوزارة هل الرقم حمل معدات أم سعة المنشآت.
الأصول المنقولة: من قيّمها؟
لم يسمِّ البيان أصلًا واحدًا. ونقلت الصحافة المتخصصة (Middle East AI News، 29 أكتوبر 2025) أن الأصول ذات الصلة قد تشمل "أرامكو الرقمية" ومركز الاستدلال في الدمام المبني مع Groq بنحو 19 ألف معالج LPU، دون إعلان رسمي بذلك.
إن كان المركز بين الأصول المنقولة، فقيمته مرتبطة بمورّد تغيّر موقعه. فقد نقلت فوربس (18 مارس 2026) عن موظفين سابقين أن اتفاق أرامكو الرقمية مع Groq قام على اقتسام إيرادات الحوسبة: تبيع Groq الرقائق بسعر مخفض، وتموّل أرامكو المركز، ويُقتسم العائد. وفي 24 ديسمبر 2025 أعلنت Groq ترخيصًا غير حصري لتقنيتها لإنفيديا، وانضمام مؤسسها ورئيسها وعدد من فريقها إلى إنفيديا، مع استمرار Groq شركة مستقلة. ولم تعلن أي من الشركتين ثمنًا لهذا الاتفاق، أما رقم 20 مليار دولار فتداولته تقارير صحفية. وفي 17 أغسطس 2026 أعلنت Groq جولة تمويل بـ350 مليون دولار تقيّمها بـ3.5 مليار دولار، مقابل نحو 6.9 مليار في جولتها السابقة بحسب تقارير. والخلاصة أن قيمة أي أصل مرتبط بها تحتاج إلى تقييم مستقل، ولا يصح استنتاجها من العناوين.
ولم أجد تقييمًا مستقلًا منشورًا للأصول المنقولة، ولا رأيًا بشأن عدالة السعر. المتاح مقياس تصدره أرامكو لنفسها: يقول أمين الناصر في البيان إن القيمة المحققة باستخدام التقنية بلغت 42.4 مليار ريال (نحو 11.3 مليار دولار) منذ 2023، جاء جزء كبير منها من الذكاء الاصطناعي. هذا مقياس أداء داخلي للوفورات والإيرادات، لا تقييم لأصل قابل للبيع، ولا يشرح البيان طريقة احتسابه.
الميزانية والتدفقات
بالأرقام المعلنة، يمكن لأرامكو استيعاب المساهمة النقدية. فالـ2.6 مليار دولار تعادل 4.6% من التدفق النقدي التشغيلي في النصف الأول 2026 (56.2 مليار)، و8.4% من التدفق الحر (30.9 مليار)، و11.9% من توزيع أساسي ربع سنوي (21.9 مليار)، و3% من توزيعات 2026 المتوقعة (87.6 مليار بحسب رويترز)، و5% من منتصف نطاق الإنفاق الرأسمالي (50 إلى 55 مليار). وتوازي تقريبًا سقف برنامج إعادة الشراء الذي أقره مجلسها في مارس: 3 مليارات دولار على 18 شهرًا.
غير أن هذا حكم على النقد وحده. فهو لا يقيس أثر الأصول المنقولة ولا أي دعوات رأسمالية لاحقة، وكلاهما مجهول. والسياق المالي لهذا العام ضاغط: تضخم رأس المال العامل بنحو 15.8 مليار دولار في الربع الأول و13.6 مليار في الثاني مع اضطراب الملاحة في مضيق هرمز. وبحسابي، كان التدفق الحر في النصف الأول سيقارب 60 مليار دولار قبل هذا الأثر، وهو ما يتسق مع ما أوردته تقارير نقلًا عن أرامكو (226 مليار ريال). لكن التوزيعين الأساسيين المستحقين في النصف الأول (توزيع الربع الرابع 2025 وتوزيع الربع الأول 2026، بواقع 21.9 مليار لكل منهما، وفق افتراض أنهما استُحقا في الربعين الأول والثاني) يبلغان 43.8 مليار، أي أعلى من التدفق الحر المعلن بنحو 12.9 مليار. وارتفعت نسبة المديونية من 3.8% نهاية 2025 إلى 4.8% في مارس ثم 6.2% في يونيو. هي نسبة منخفضة، لكن اتجاهها صاعد.
التعرض اللاحق هو موضع الغموض. قدّر أمين كلفة الميجاواط من سعة الذكاء الاصطناعي بين 10 و12 مليون دولار، أي 30 إلى 36 مليار دولار لثلاثة جيجاواط، للمباني والبنية فقط، ويقول إن الرقائق تضيف كلفة أخرى. ولو افترضنا تمويلًا بحصص الملكية، لبلغت حصة أرامكو 14.7 إلى 17.6 مليار دولار. هذا سيناريو توضيحي لا توقع ولا التزام معلن، إذ قد يأتي التمويل من الصندوق أو الدين أو العملاء أو صناديق خارجية. وتقول هيوماين إنها تسعى إلى تقليل الاعتماد على رأس مال المساهمين عبر صندوق مراكز بيانات مستهدف بـ2.5 مليار دولار (بحسب بلومبرغ، بانتظار الموافقة التنظيمية). لكن شروط الدعوات الرأسمالية وحقوق عدم التخفيف غير معلنة، فسقف التزامات أرامكو بعد 2026 غير معلوم.
ويبقى سؤال محاسبي ستجيب عنه نتائج الربع الثالث المقرر إعلانها في 3 نوفمبر: كيف ستصنَّف المساهمة النقدية وأثرها في التدفق الحر المعلن، وكيف ستُعالج حصة أرامكو من نتائج هيوماين. وإن عُدّت هيوماين شركة زميلة فستحتسب الحصة بطريقة حقوق الملكية، وهذا رهن بالنفوذ المؤثر واتفاق المساهمين والمعالجة التي تعتمدها الشركة ومراجعها. وقد ذكر البيان أن المساهمة النقدية "في عام 2026" دون أن يوضح ما دُفع منها حتى الآن.
49% و51%: من يقرر؟
يقول البيان إن الصندوق وأرامكو، بصفتهما مساهمين، سيشرفان على خطط التوسع. لا مقاعد مجلس ولا أمور محجوزة ولا حقوق نقض مذكورة. وما لم يُنشر نظام أساسي واتفاقية مساهمين، تبقى السيطرة النظرية لمن يملك 51%.
لكن نفوذ أرامكو قد يمر عبر موقعها التجاري لا عبر المقاعد: رئيس هيوماين التنفيذي هو الرئيس السابق لأرامكو الرقمية، وأرامكو ستكون عميلًا رئيسيًا بنص البيان، ومورّدًا للوقود الذي يغذي توليد الكهرباء. والسؤال المشروع لمساهميها: كيف ستُسعَّر العقود بين شركتين تملكهما الدولة مباشرة وغير مباشرة، ومن يوافق عليها؟ الإجابة لم تُنشر.
كيف تُقاس العائدية؟
يَعِد البيان بـ"فرص لنمو الإيرادات وزيادة هامش الأرباح" دون رقم. ومصادر العائد المحتملة ثلاثة: أرباح الحصة وقيمتها عند أي إدراج مستقبلي، ووفورات تشغيلية داخل أرامكو، وتسييل الأصول المنقولة.
المصدر الثاني هو الأكثر تعقيدًا. فقد أعلنت أرامكو قيمة محققة من الذكاء الاصطناعي والحلول الرقمية بلغت 5.3 مليار دولار في 2025، ومستهدفة بين 3 و5 مليارات في 2026، بحسب ما نُقل عن نتائجها السنوية. فإذا اشترت من هيوماين خدمات كانت تبنيها بنفسها، تحولت وفورات اليوم إلى رسوم تدفعها لشركة تملك منها 49%. وكل ريال ربح تجنيه هيوماين من أرامكو يعود منه 49 هللة إلى أرامكو و51 هللة إلى الصندوق. فالمقارنة بين الشراء من هيوماين والشراء من مورّد خارجي مسألة تسعير. ولقياس العائد بجدية تحتاج أرامكو إلى ثلاثة أمور: عرض حصتها من نتائج هيوماين في بند مستقل، والإفصاح عن قيمة عقودها معها، واحتساب القيمة المحققة بالتقنية صافية من الرسوم المدفوعة لها.
هدف 3 جيجاواط: الجدوى
الهدف المعلن 3 جيجاواط بحلول 2030. وقال أمين لـ"إنتربرايز" (30 سبتمبر و1 أكتوبر) إن الشركة تستهدف 1.7 جيجاواط في 2027 وقرابة 6 جيجاواط في 2034. من 250 ميجاواط بنهاية العام إلى 1.7 جيجاواط يعني تضاعفًا قدره 6.8 مرة في عام. وللمقارنة بحذر: بلغ متوسط الإضافة السنوية للسعة التشغيلية في المملكة نحو 94 ميجاواط بين 2021 والربع الأول 2026، بحسب حساب Vision2030.ai على سلسلة الوزارة. وتستهدف الاستراتيجية الوطنية لمراكز البيانات (يونيو 2025) نحو 1.5 جيجاواط على مستوى المملكة بحلول 2030، أي نصف مستهدف هيوماين وحدها. وهذه أرقام بتعريفات مختلفة، فسعة تشغيلية وطنية بأساس غير محدد في مقابل سعة مخططة لشركة واحدة. هي تُظهر حجم الطموح، ولا تثبت وحدها أنه غير واقعي، فقد تملك هيوماين مشاريع لا يملكها غيرها. لكنها تعني أن الطلب على تنفيذ غير مسبوق، ولم يصدر ما يوفّق بين الرقمين.
الكهرباء: بتعرفة صناعية مدعومة تبلغ نحو 0.18 ريال للكيلوواط ساعة (بحسب المنصة نفسها، ولم يثبت انطباقها على منشآت هيوماين) وبمعامل تحميل 90%، يستهلك 3 جيجاواط نحو 23.7 تيراواط ساعة سنويًا بكلفة تقارب 4.3 مليار ريال، أي 1.1 مليار دولار. وإن كانت الثلاثة جيجاواط حمل معدات فقط، فالاستهلاك أعلى بفعل التبريد (بكفاءة استخدام طاقة 1.3 تصبح الكلفة نحو 1.5 مليار). وإن تضاعفت التعرفة وبلغ معامل التحميل 70% أو 90%، فالنطاق بين نحو 0.9 و3 مليارات دولار سنويًا. هو في كل الأحوال أقل كثيرًا من كلفة الإنشاء. لكنه دعم تتحمله الدولة، وتقع أرامكو في سلسلة توريد وقوده. والعقدة الفعلية هي توصيل الكهرباء إلى المواقع: لا قائمة منشورة بطلبات الربط، وأول مؤشر علني على حجم المطلوب مناقصة طُرحت في مايو 2026 (بحسب MEED) لنقطة تغذية بسعة 2000 ميغا فولت أمبير لمجمع السعد المخطط بـ6 جيجاواط.
الرقائق تعتمد على تراخيص التصدير الأمريكية، وكانت تقارير في نوفمبر 2025 قد أشارت إلى اتجاه واشنطن للموافقة على عشرات الآلاف منها، مع بقاء القرار سياسيًا. والطلب هو الاختبار الأخير: تقول الشركة إنها لن تبني قبل ضمان الطلب، وهذا يتعارض مع جدول 2027 ما لم تُوقَّع عقود ملزمة.
وعلى المستوى الإقليمي، تعلن الإمارات مشروع "ستارجيت" بخمسة جيجاواط، مرحلته الأولى 200 ميجاواط، وأصابت ضربات إيرانية ثلاثة مراكز بيانات لأمازون في الإمارات والبحرين بحسب تحليل لمركز الدراسات الاستراتيجية والدولية (15 يوليو 2026). ولم يُبلَّغ عن إصابة منشأة بيانات داخل السعودية، لكن الحرب أضافت بندًا جديدًا للتأمين والتحصين.
التحديات المالية في القطاع الجديد
كلفة الأجهزة تتقادم أسرع من المباني: ظهر جيل بلاكويل ثم فيرا روبين في أقل من عامين، بينما تُمول المباني على آجال طويلة. والتمويل الخارجي لم يكتمل بعد. والطلب يتركز في عدد محدود من العملاء. وستسجل هيوماين خسائر تشغيلية على الأرجح في سنوات البناء، وستظهر حصة أرامكو منها في حساباتها وفق المعالجة المحاسبية التي ستُعتمد. وقيمة الأصول المنقولة غير معلنة، فأي هبوط لاحق فيها سيظهر دون مرجع يُقارن به.
خطة أرامكو التقنية والقطاع
التحول الفعلي في خطة أرامكو أنها تتخلى عن امتلاك الحوسبة منفردة وتصير عميلًا ومساهمًا في منصة أكبر. المزايا واضحة: وصول إلى سعة لا تستطيع بناءها وحدها، وتوزيع المخاطر، وتحويل ذراعها الرقمية إلى حصة في شركة قد تكبر. أما الثمن فهو الاعتماد على تنفيذ طرف يملك الأغلبية، وربط مصير تطبيقاتها الصناعية بجدول هيوماين.
وهل هو تحول في قطاع الطاقة؟ أراه إعادة توزيع أكثر منه تحولًا. فالنقد المعلن يعادل نحو 5% من منتصف إنفاق أرامكو الرأسمالي، والإنفاق الأكبر ما زال في النفط والغاز. لكن الاتجاه حقيقي: اتفقت أرامكو على بيع حصتها في "بريفكيم" لشريكتها، وسجلت في 2025 اضمحلالًا قدره 14.6 مليار ريال في منشآت تكرير وبتروكيماويات، بينما تتجه إلى الذكاء الاصطناعي ويجمع الصندوق أصوله الرقمية في كيان واحد. والتحول الأعمق أن الوقود الرخيص يُسوَّق الآن قدرةَ حوسبة، وهو ما تصفه أرامكو بتصدير حلول الذكاء الاصطناعي. ونجاح ذلك يُقاس بالعقود لا بالميجاواط المعلنة.
ما ثبت وما بقي مفتوحًا
ثبت أن أرامكو أتمّت حصة 49%، وأن الصندوق يحتفظ بـ51%، وأن النقد المعلن نحو 2.6 مليار دولار، وأن الهدف المعلن 3 جيجاواط بحلول 2030. وتبقى ثلاث فجوات تحدد قيمة الصفقة: قيمة الأصول المنقولة وتقييم هيوماين، وحقوق القرار وضوابط العقود بين الطرفين، وخطة التمويل وحدود التزام أرامكو بعد 2026.
الصفقة أُغلقت، والحساب لم يُعلن بعد.
إبراهيم جمال إبراهيم، كاتب صحفي مصري وخبير في الإعلام الرقمي والصحافة الاقتصادية والمالية، يتمتع بخبرة تزيد على 20 عامًا في أسواق الشرق الأوسط وشمال أفريقيا. متخصص في قيادة فرق التحرير، وتطوير استراتيجيات المحتوى والنمو الرقمي، وتوظيف الذكاء الاصطناعي في غرف الأخبار، مع خبرة واسعة في تغطية الأسواق المالية والسياسات النقدية والقطاع المصرفي. شغل مناصب تحريرية في «أرقام»و«فيتو»و«بصراحة» و«المال» و«مباشر» .
الصفحة الكاملة وكل المقالاتما وراء الأرقام
أرامكو تربح 380.6 مليار ريال في 9 أشهر.. فلماذا لا يلاحق النقد سخاء التوزيعات؟
السعودية: عجز 22.5 مليار دولار بالربع الثالث وأعلى إيرادات غير نفطية منذ كورونا
هيئة السوق المالية تفتح باب مساءلة الإدارات الخاسرة.. لكن من يملك المفتاح؟
وزن 8% لمصر في مؤشر «جي بي مورغان»: ماذا تقول البيانات هل تدفقت دولارات جديدة؟
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.