البتروكيماويات الخليجية: الميزة التي لا تكفي
ملخص
أزمة هرمز رفعت أسعار البوليمرات أكثر من 50% ووسّعت تفوّق الخليج في الكلفة. لكن شركة واحدة قفزت أسعارها 45% فتراجع ربحها 1%. أين تذهب الميزة؟
استمع إلى المقال
الرواية السائدة عن البتروكيماويات الخليجية هذا العام بسيطة ومريحة: الأزمة لم تمسّ تفوّقها في الكلفة.
وهي رواية صحيحة. لكنها ناقصة إلى حد يجعلها مضلِّلة.
فلنبدأ من الأرقام المريحة أولاً.
الجانب المشرق من القصة
صدّر الشرق الأوسط 18.7 مليون طن من البولي إيثيلين في 2025، من إجمالي صادرات عالمية بلغت 43.8 مليون طن، أي نحو 43% من التجارة العالمية. وجاءت أمريكا الشمالية ثانية بـ15.6 مليون طن.
ومنذ مارس، ارتفعت أسعار البولي إيثيلين والبولي بروبيلين بأكثر من 50%.
والأهم أن تحليلاً للأمم المتحدة في أغسطس أظهر أن صادرات الشرق الأوسط من البولي بروبيلين تراجعت 24% فقط بين أبريل 2025 وأبريل 2026، وهي الأقل تضرراً بين اثنتي عشرة سلعة رئيسية. قارن ذلك بالبقية: إجمالي الصادرات تراجع 54%، والغاز المسال 95%، واليوريا 83%، والميثانول 80%، والأمونيا 75%.
وبلغة التحليل المالي، هذا أداء استثنائي وسط كارثة.
لماذا صمدت الكلفة؟ الجواب في الإيثان
هنا يحتاج القارئ إلى فهم تقني صغير يفسّر كل شيء.
مصانع الإيثيلين في العالم نوعان. النوع الأول، وهو السائد في آسيا وأوروبا، يعمل بتكسير النافثا، وهي سائل مشتق من تكرير النفط، فيتحرك سعرها مع سعر الخام. والنوع الثاني، وهو السائد في الخليج وأمريكا الشمالية، يعمل بتكسير الإيثان، وهو غاز مستخرج مع الغاز الطبيعي المصاحب.
والفارق الحاسم أن الإيثان في الخليج لا يُسعَّر في السوق، بل يُخصَّص إدارياً بسعر منخفض ومستقر، باعتباره مورداً وطنياً يُوجَّه لبناء الصناعة.
ثم تأتي المفارقة الجميلة: حين ترتفع أسعار النفط، كما حدث هذا العام مع تجاوز برنت المئة دولار، ترتفع كلفة النافثا معها، بينما يبقى الإيثان الخليجي حيث هو.
أي أن الأزمة التي رفعت النفط وسّعت فجوة التفوق الخليجي، لا العكس.
وهذا ما يفسّر ما حدث في آسيا، حيث خفّض المنتجون الأعلى كلفة معدلات التشغيل مطلع 2026، إما لأن النافثا صارت باهظة، أو لأنها ببساطة عالقة عند مضيق هرمز. أما في أوروبا، فالقطاع يقلّص طاقاته ويغلق مصانعه منذ أزمة الطاقة في 2022.
ولماذا نجت البوليمرات وغرق الغاز؟
السؤال الذي يستحق الطرح: كيف تراجعت صادرات الغاز المسال 95% بينما تراجعت البوليمرات 24% فقط، وكلاهما يخرج من الموانئ نفسها؟
الجواب في طبيعة الشحن.
الغاز المسال يحتاج ناقلات تبريد عميق متخصصة، أسطولها العالمي محدود العدد، وكل رحلة منها صفقة تأمين بالغة الحساسية. فإذا ارتفعت علاوة المخاطر، أو رفضت شركة تأمين التغطية، تتوقف الشحنة بالكامل. ولا بديل، إذ لا يمكن وضع الغاز المسال في حاوية عادية.
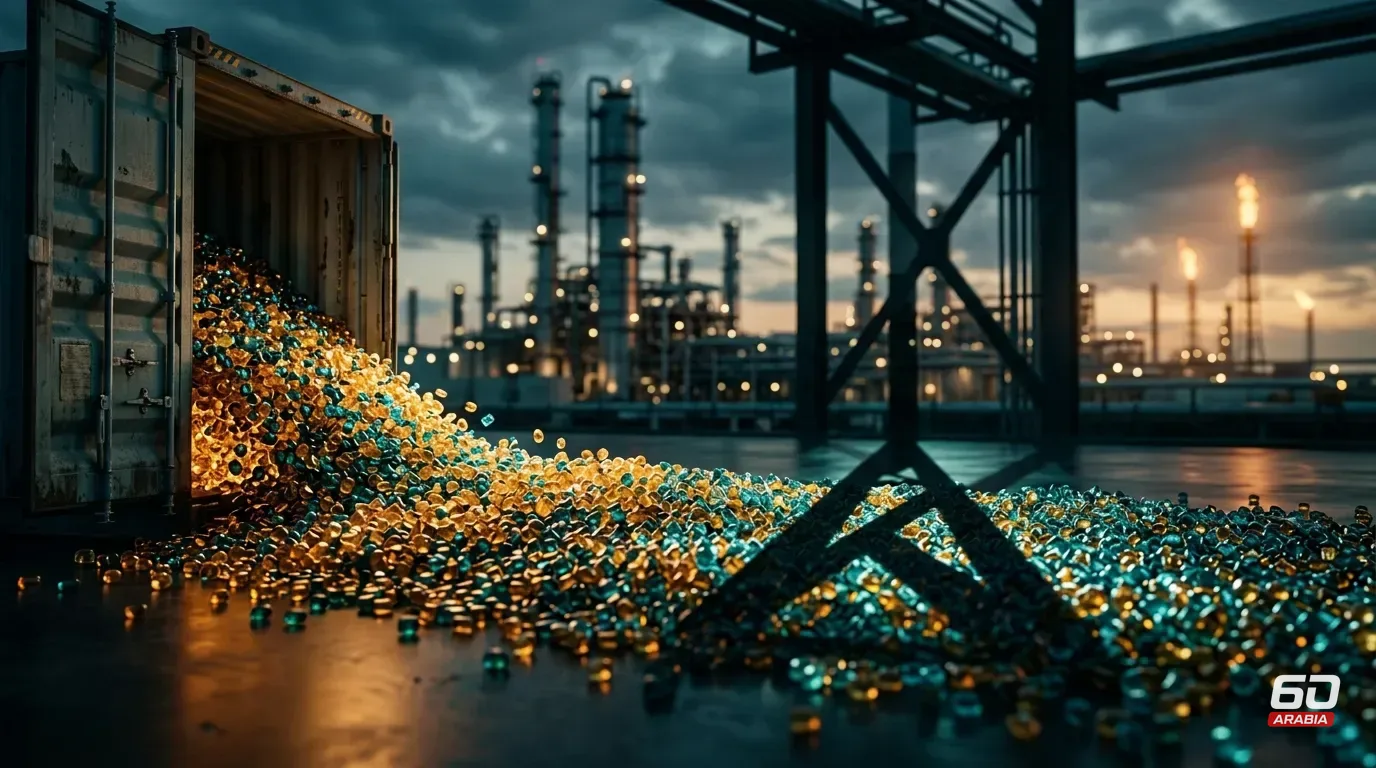
أما حبيبات البوليمر فتُشحن معبّأة في أكياس داخل حاويات قياسية، أو سائبة في ناقلات عادية. وهذه يمكن إعادة توجيهها، وتحميلها على سفن أخرى، ونقلها براً جزئياً، واستيعاب كلفة تأمين أعلى ضمن سعر الطن.
بعبارة واحدة: المنتج الصلب أكثر مرونة من المنتج المبرّد. وهذه ميزة لوجستية صامتة، لا علاقة لها بالكلفة الصناعية، لكنها أنقذت القطاع.
وهنا ينقلب المقال
كل ما سبق صحيح، ومع ذلك فالصورة ليست وردية. والدليل في بيانات شركة واحدة.
أعلنت بروج الإماراتية نتائج الربع الثاني من 2026، وجاء فيها أن متوسط سعر البيع ارتفع 45% على أساس سنوي، مدفوعاً بعلاوات قياسية وأسعار مرجعية أعلى. وارتفعت الإيرادات 8% إلى 1.4 مليار دولار.
حتى هنا، القصة جميلة.
لكن أحجام الإنتاج تراجعت في الفترة نفسها 24%. وصافي الربح؟ انخفض 1% إلى 191 مليون دولار.
اقرأ الرقمين معاً: ارتفع سعر البيع 45%، وتراجع صافي الربح.
وفي نتائج النصف الأول كانت الصورة أوضح وأقسى: إيرادات أقل بـ5%، وصافي ربح أقل بـ27% عند 347 مليون دولار.
تضرّر مجمع الرويس في الخامس من أبريل، ثم عاد إلى كامل طاقته بنهاية يونيو بعد تسريع الإصلاحات. وقالت الشركة إنها استخدمت مسارات لوجستية بديلة لتقليل اعتمادها على مضيق هرمز.
الدرس الذي لا تقوله أرقام الكلفة
ما تكشفه هذه الأرقام هو الفرق بين مفهومين يُخلط بينهما دائماً.
ميزة الكلفة تُقاس لكل طن منتَج. وهي ما زالت في صالح الخليج، بل ازدادت.
أما الربح فيُقاس لكل طن مُسلَّم ومدفوع الثمن. وبين الاثنين تقع كلفة الشحن، وعلاوة التأمين، وأيام الدوران الإضافية، والمسارات الأطول، ورأس المال العامل المحبوس في مخزون لا يتحرك.
والأقسى من ذلك كله هو الطاقة المعطّلة. فمصنع بتروكيماويات بنيته التكاليفية ثابتة في معظمها: إهلاك، وتمويل، وصيانة، وعمالة. وهذه لا تنخفض حين ينخفض الإنتاج 24%. بل إن كلفة الطن الواحد ترتفع حين تنخفض الأحجام، لأن التكاليف الثابتة توزَّع على أطنان أقل.
أي أن ميزة الإيثان تآكلت جزئياً من الداخل، لا من المنافسين.
وهذا ما حدث فعلاً: أسعار أعلى 45%، وربح لم يتحرك.
من الرابح الحقيقي إذن؟
الإجابة التي لا تريد المنطقة سماعها: المنتج الأمريكي.
فهو يجمع ميزتين في وقت واحد: لقيم محلي رخيص مثل الخليج، وطريق إلى السوق لا يمر بأي مضيق متنازع عليه. وقد أعلنت داو أن مبيعات قطاع التغليف والبلاستيكات المتخصصة في الربع الثاني بلغت 6.4 مليار دولار، بارتفاع 27% سنوياً. وقال مديرها المالي جيف تيت في مكالمة النتائج إن ذلك يعود أساساً إلى ارتفاع أسعار البولي إيثيلين التي رفعت السعر المحلي بأكثر من 40%.
لاحظ الفارق: الشركة الأمريكية استفادت من ارتفاع الأسعار دون أن تدفع ثمن الأزمة. أما الشركة الخليجية فدفعت الثمن وحصّلت جزءاً من الفائدة فقط.
ارتفاع السعر العالمي سلعة عامة يستفيد منها الجميع، أما اضطراب الممر فكلفة خاصة يدفعها من يقع عليه.
وماذا بعد الأزمة؟
هنا تنتظر المنطقة مشكلة أكبر، وهي قادمة بصرف النظر عن هرمز.
فالقطاع العالمي يعاني أصلاً من فائض طاقة إنتاجية بعد موجة توسعات ضخمة، خصوصاً في الصين. وأوروبا تغلق مصانعها لا لأنها فقدت المهارة، بل لأن المعادلة لم تعد تعمل. وحين يعود الإمداد الخليجي إلى طاقته الكاملة، ستعود أيضاً أسعار البوليمرات إلى مستويات تحددها هذه الوفرة لا تحددها الأزمة.
وعندها يصبح السؤال الحقيقي: ماذا يبقى حين يزول العامل المؤقت؟
يبقى ما هو دائم: الإيثان الرخيص، والمجمعات الكبيرة الحديثة. وهذا جيد، لكنه ليس استراتيجية.
فالتفوق في اللقيم يضعك في أسفل منحنى الكلفة لمنتجات أساسية يتنافس فيها الجميع على السعر. وهو موقع دفاعي، لا موقع نمو. أما التفوق الذي لا يتآكل فهو في المنتجات المتخصصة عالية القيمة المضافة، وفي التكامل مع الصناعة المحلية بدل تصدير الحبيبات الخام.
الخلاصة
بقيت ميزة الخليج في الكلفة، بل اتسعت. وقال محلل مورنينغستار كريستيان فليمينغ لرويترز إن المشترين ما زالوا يتخذون قراراتهم على أساس السعر. ورجّح متحدث باسم باسف أن تبقى أهمية منتجي الخليج في أسواق البوليمرات على المدى الطويل.
كل ذلك صحيح.
لكن سنة 2026 علّمت الصناعة درساً لم يكن في الحسبان: أن تكون الأرخص شرط ضروري لا كافٍ. فالورقة التي تصنع الربح ليست سعر الطن في المصنع، بل قدرتك على إيصاله.
ولهذا فإن الاستثمار الأذكى في المنطقة خلال السنوات المقبلة قد لا يكون في مجمّع تكسير جديد، بل في الممرات والموانئ والتخزين في أسواق الاستهلاك.
فما الفائدة من أرخص طن في العالم، إن كان عالقاً في مستودع على بعد مئة كيلومتر من مشتريه؟
يُعد عمرو خبيراً صناعياً وعالماً يتمتع بخبرة تزيد عن 27 عاماً في قطاع النفط والغاز، حيث عمل لدى شركات كبرى مثل "هاليبرتون" (Halliburton) و"شلمبرجير" (Schlumberger) و"بيكر هيوز" (Baker Hughes). كان في منصب القائد العالمي للتكنولوجيا والاستدامة في شركة "AK Well Services" ومقرها أبردين. وقد عمل في معظم دول الشرق الأوسط، والمملكة المتحدة، وشمال أفريقيا، وأذربيجان. ركّز خلال مسيرته المهنية على تطوير تقنيات جديدة تهدف إلى الحد من التلوث والانبعاثات وتحسين كفاءة العمليات التشغيلية. وقد أثمرت جهوده عن الفوز بالعديد من الجوائز الصناعية، بما في ذلك جائزة "ستيفي" (Stevie Awards) الذهبية لعامي 2020 و2021. كما سلط "مجلس العلوم" في المملكة المتحدة الضوء على أعمال عمرو في مقال نُشر قبيل انعقاد مؤتمر المناخ (COP26) في غلاسكو. يحمل عمرو عضوية زميل في "مؤسسة المهندسين في اسكتلندا" (FIES)، وزميل (FRSC) وكيميائي معتمد (CChem) من "الجمعية الملكية للكيمياء" (RSC)، وزميل (FIScT) وعالم معتمد (CSci) من "معهد العلوم والتكنولوجيا"، وعضو كامل في "سيجما كاي" (Sigma Xi) - جمعية الشرف للبحث العلمي، وزميل (FCMI) ومد
الصفحة الكاملة وكل المقالاتبالعربي NovaTAQA
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.