بورصة مصرية والأموال الساخنة:«اللي اتلسع من الشوربة ينفخ في الزبادي»..فهل نفخنا؟
ملخص
أوقفت البورصة المصرية التداول نصف ساعة الأحد 25 أكتوبر 2026 بعد هبوط مؤشر EGX100 بنسبة 10%، مما يعيد فتح سؤال اعتماد الاقتصاد على الأموال الساخنة وتغير بنيته التمويلية.
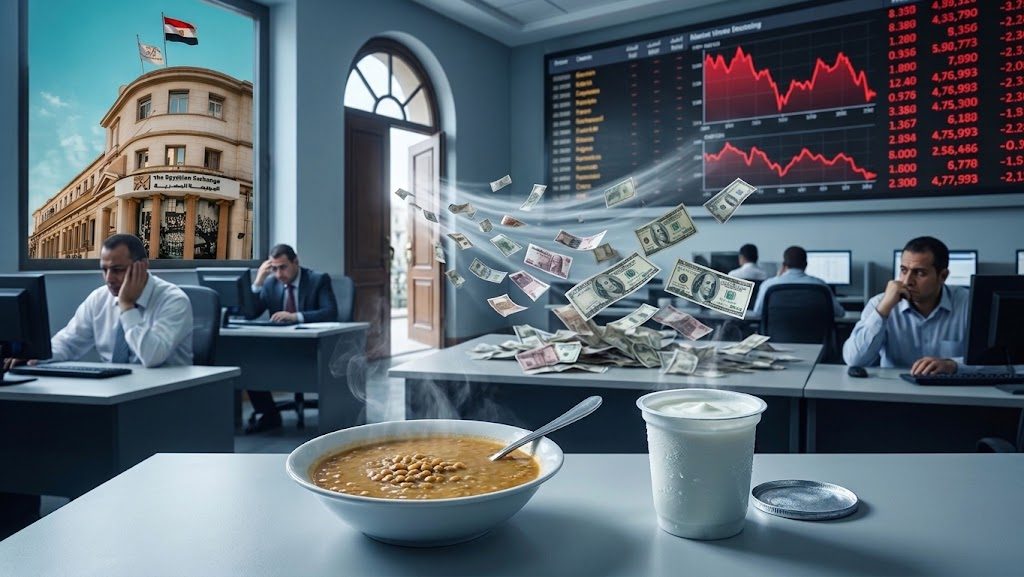
"اللي اتلسع من الشوربة ينفخ في الزبادي"
مثل مصري شهير يصف من لسعته تجربة قاسية، فصار يحتاط حتى من الأشياء الآمنة. والشوربة في حالتنا هي الأموال الساخنة (Hot Money): تدخل الأسواق الناشئة سريعاً بحثاً عن عائد مرتفع، وتخرج بالسرعة نفسها عند أول بادرة خطر، فتتلقى البورصة وسوق الصرف اللسعة. ومصر اتلسعت من هذه الأموال ثلاث مرات متتالية، في 2018 و2020 و2022.
والسؤال الذي يحمله العنوان هو: بعد هذه اللسعات، هل نفخنا؟ أي: هل أعاد الاقتصاد ترتيب تمويله احتياطاً للموجة التالية، أم اكتفى بتحسين قدرته على تحمّل اللسعة كلما تكررت؟ تعيد جلسة الأحد 25 أكتوبر 2026 طرح هذا السؤال.
وفي ذلك الأحد، أوقفت البورصة المصرية التداول نصف ساعة بعد هبوط EGX100 بنسبة 10%، في أسبوع شهد خروجاً أجنبياً من أذون الخزانة وقفزة في سعر الدولار. أما القول إن الأموال الساخنة هي التي أسقطت السوق، فلا تؤكده أرقام الجلسة. وتفصل هذه المادة بين ما تثبته البيانات وما يتداوله الناس من ربط لم يثبته أحد بعد.
ماذا حدث في البورصة المصرية اليوم؟
فتح EGX100 عند 23,117.46 نقطة، وهو مستوى إغلاق الخميس، ولم يتجاوزه خلال الجلسة. وبعد الواحدة ظهراً بقليل، بلغ تراجعه 10% عند 20,805.44 نقطة، فأوقفت البورصة التداول على السوق كله نصف ساعة. وكان ذلك أول إيقاف شامل منذ 19 أكتوبر 2021، حين كانت العتبة 5%، قبل أن ترفعها البورصة إلى 10% في اليوم التالي.
أغلق EGX100 على تراجع 8.88% عند 21,064.53 نقطة، وEGX30 على تراجع 3.56% عند 49,234.35 نقطة، أي دون مستوى الخمسين ألفاً، وEGX70 على تراجع 11.07%. وبلغت خسارة القيمة السوقية 261 مليار جنيه لحظة الإيقاف، ثم قلّصت السوق خسائرها إلى نحو 171 مليار جنيه عند الإغلاق. وتراجعت أسعار 209 أسهم من أصل 224 جرى التداول عليها.
ما الذي تثبته الأرقام وما الذي لا تثبته؟
تبدأ الوصفة المعروفة للأموال الساخنة بدخول كثيف يرفع الأسعار، فيلحق به المتعاملون المحليون. ثم يأتي خروج سريع عند أول توتر جيوسياسي، فيضغط على الأسهم، ويتحول في سوق الصرف إلى طلب على الدولار لتحويل الحصيلة. هذا هو النموذج؛ أما أرقام اليوم فتقول أقل من ذلك.
بحسب جدول التعاملات الذي تعرضه البورصة، سجل الأجانب صافي بيع بلغ 70.53 مليون جنيه. لكن هذا الرقم يشمل السندات وأذون الخزانة المتداولة في السوق نفسه، ولا يقتصر على الأسهم. ولا يتوافر لديّ صافي تعاملاتهم في الأسهم وحدها؛ لذلك لا يصح أن نستنتج منه شيئاً عن ضغط الأجانب على الأسهم تحديداً.
أما أرقام الأسبوع، فينبغي قراءة كل منها على حدة؛ لأنها تخص أسواقاً وتعريفات مختلفة ولا تمثل حركة واحدة. فبحسب التقرير الأسبوعي للبورصة المنشور في 22 أكتوبر، سجل الأجانب صافي بيع في الأسهم بقيمة 5.5 مليار جنيه، وصافي خروج من أذون الخزانة في السوق الثانوية بلغ 115.07 مليار جنيه، أي ما يعادل 2.08 مليار دولار. وقفز الدولار في الأسبوع نفسه نحو 1.85 جنيه، إلى قرابة 55 جنيهاً، وهو أعلى مستوى تاريخي له بحسب موقع المطور. ويتسق تزامن هذه الحركات مع آلية الضغط المزدوج، لكن تحديد نصيب الخروج من حركة الدولار يتطلب بيانات أكثر تفصيلاً عن التدفقات وسوق الصرف. ولم تربط جهة رسمية هبوط اليوم بسبب بعينه.
دورة العام الواحد
اللافت أن الخروج والعودة تكررا في عام 2026 نفسه. ففي مارس، قال المدير العام لشركة وثيقة لتداول الأوراق المالية، بحسب ما نقلته العربية، إن نحو 6.8 مليار دولار من الأموال الساخنة خرجت مؤخراً. ثم سجلت تعاملات العرب والأجانب في السوق الثانوية للدين الحكومي، بحسب العربية، صافي شراء بلغ 11.66 مليار دولار في الربع الثاني. وفي يوليو، عادت موجة التخارجات بنحو 459.2 مليون دولار خلال أسبوع، وتزامنت مع تجاوز الدولار 51 جنيهاً في معظم البنوك. واليوم يقف الدولار قرب 55 جنيهاً.
هذه أرقام منقولة عن مصادر صحفية، ولم أراجعها في بيانات البنك المركزي أو وزارة المالية؛ لذلك تحتاج إلى تدقيق قبل البناء عليها. لكن إيقاع الخروج ثم العودة ثم الخروج، وتزامنه مع انتقال الدولار إلى مستويات أعلى، يستحقان السؤال.
وعد 2022
في الربع الأول من 2022، ومع اندلاع الحرب الروسية الأوكرانية، أعلن معيط خروج 22 مليار دولار من استثمارات الأجانب في أدوات الدين. وفي يوليو من العام نفسه، قال إن الدولة تعلمت الدرس من ثلاث مرات متتالية، وإن الحكومة وضعت استراتيجية لعدم الاعتماد مجدداً على هذا النوع من الأموال، والتوجه إلى الاستثمار الأجنبي المباشر والقطاعات الإنتاجية، بحسب ما نُشر عنه. ولم أراجع نص التصريح كاملاً.
كان الاعتراف صريحاً، والتشخيص صحيحاً، ويُحسب لصاحبه. لكن السؤال هو: ما الذي جاء بعده؟
بحسب النشرة الإحصائية الشهرية للبنك المركزي، كما نقلتها الصحافة، ارتفعت أرصدة الأجانب في أذون الخزانة من 31.76 مليار دولار في نهاية 2024 إلى 51.30 مليار دولار في نهاية 2025، بزيادة قدرها 19.54 مليار دولار، أو 61.5%، في عام واحد. ثم بلغت نحو 53.75 مليار دولار في نهاية يناير 2026.
ولا يصح وضع هذا الرصيد في مواجهة رقم الـ22 ملياراً كأنهما مقياس واحد؛ فالأول رصيد قائم في تاريخ محدد، والثاني تدفق خروج خلال فترة. ويمثل الرصيد حجم تعرض قائم لمخاطر إعادة التوظيف أو التخارج مع حلول الاستحقاقات، لا مبلغاً يمكن افتراض خروجه فوراً؛ فقابلية الخروج تتأثر بآجال الاستحقاق والسيولة وآليات السوق.
القدرة على الاستيعاب لا تعني قلة الاعتماد
يرد الجانب الحكومي بحجة لها وزنها. ففي أغسطس 2024، قال رئيس الوزراء مصطفى مدبولي إن ما خرج في موجة البيع العالمية لم يتجاوز 7 إلى 8% من الأموال الموجودة في السوق، وإن الخروج تم عبر السوق دون المساس بالاحتياطي الأجنبي، الذي بلغ آنذاك نحو 46.5 مليار دولار.
يشير ذلك، بحسب التصريح، إلى أن موجة الخروج لم تستنزف الاحتياطي، لكنه لا يكفي وحده للحكم على كلفة استيعابها أو على تراجع الاعتماد. فالقدرة على تحمّل الخروج شيء، وتقليل الحاجة إلى هذه الأموال شيء آخر. وقد أشار مدبولي حينها إلى ارتفاع طفيف في سعر الدولار نتيجة ما حدث؛ أي إن للاستيعاب ثمناً، والسؤال هو عن حجمه الآن.
وما الذي نحتاجه من الأرقام؟
لا أحد يحمّل الحكومة مسؤولية حرب في اليمن. لكن المساءلة عن وعد قُطع قبل أربع سنوات مشروعة، ولها مؤشرات يمكن نشرها. أولها توزيع أرصدة الأجانب في الأذون بحسب آجال الاستحقاق، فرصيد يستحق خلال شهر ليس كرصيد يستحق خلال سنة. وثانيها نسبة هذه الأرصدة إلى صافي الاحتياطيات، وفق تعريف موحد وتواريخ متطابقة. وثالثها العائد الحقيقي المدفوع لهذه الأموال بعد احتساب التضخم وسعر الصرف، وما يعنيه ذلك لكلفة خدمة الدين. ورابعها تركيبة الاستثمار الأجنبي المباشر: كم منه يضيف طاقة إنتاجية وتصديرية، وكم منه يأتي في صورة صفقات أصول لا تنشئ طاقة جديدة؟ فليس كل استثمار مباشر منتجاً بالضرورة.
أخيراً .. أوقفت البورصة التداول نصف ساعة حين بلغ الهبوط حده، وهذا احتياط مشروع. لكن إذا كان الاقتصاد قد تعرض لهذه الصدمات مراراً، فما الذي تغيّر في بنيته التمويلية كي يصبح أقل كلفة عند الموجة التالية؟ بهذا تُقاس مقولة "تعلمنا الدرس". فمن اتلسع من الشوربة ينفخ في الزبادي، ونحن لا نعرف بعد إن كنا ننفخ أم نكتفي بالنظر إلى الوعاء.
إبراهيم جمال إبراهيم، كاتب صحفي مصري وخبير في الإعلام الرقمي والصحافة الاقتصادية والمالية، يتمتع بخبرة تزيد على 20 عامًا في أسواق الشرق الأوسط وشمال أفريقيا. متخصص في قيادة فرق التحرير، وتطوير استراتيجيات المحتوى والنمو الرقمي، وتوظيف الذكاء الاصطناعي في غرف الأخبار، مع خبرة واسعة في تغطية الأسواق المالية والسياسات النقدية والقطاع المصرفي. شغل مناصب تحريرية في «أرقام»و«فيتو»و«بصراحة» و«المال» و«مباشر» .
الصفحة الكاملة وكل المقالاتما وراء الأرقام
اللي سبق أكل النبق... السندات الزرقاء: 1.72 مليار دولار بالإمارات ومصر بلا إصدار
أرباح 8 بنوك سعودية تنمو 5.4% في الربع الثالث والراجحي يضيف ثلثي الزيادة
القرش الأبيض واليوم الأسود..لماذا لم تنهار العملات الخليجية رغم حرب إيران؟
بنك القاهرة في البورصة: تسعير عند السقف في آخر أسابيع لبرنامج صندوق النقد الدولي
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.