القرش الأبيض واليوم الأسود..لماذا لم تنهار العملات الخليجية رغم حرب إيران؟
ملخص
القرش الأبيض ينفع في اليوم الأسود، بشرط أن يكون اليوم الأسود قصيراً، وثبات العملات الخليجية رغم حرب إيران لا ينفي وجود تكلفة للدفاع عنها،مع توقع انكماش دول مجلس التعاون بنسبة 4.8%.
استمع إلى المقال
القرش الأبيض ينفع في اليوم الأسود، مثل شعبي مصري شهير يدعو إلى الادخار وتوفير جزء من المال للأوقات الصعبة، هكذا تربّينا، وبعد 23 عاماً في تغطية الاقتصاد أضيف إلى المثل شرطاً لا يقوله الناس عادة: بشرط أن يكون اليوم الأسود قصيراً.
هذه ليست مقدمه، بل الفكرة الأساسية التي يدور المقال حولها، حيث جاء اليوم الأسود إلى الخليج في 28 فبراير مع بدء الحرب على إيران، وتبعه تعطل واسع للملاحة في مضيق هرمز، وبعد نحو ثمانية أشهر قال صندوق النقد الدولي، الخميس 22 أكتوبر، إن اقتصادات مجلس التعاون الخليجي ستنكمش 4.8% هذا العام، بعد أن كان يتوقع في أبريل نمواً بنحو 2%. ومع ذلك لا تزال العملات مربوطة بالدولار، ووصفت مديرة الصندوق الربط في الأول من أكتوبر، بحسب «ذا آسيان بانكر» بأنه يرسّخ الاستقرار والثقة.
والإجابة التي أراها عن سؤال العنوان تبدأ من هذه الجملة: ثبات السعر المعلن لا يعني أن تكلفة الدفاع عنه معدومة، ولا أن الضغوط متساوية بين الدول. إنه يعني أن البنوك المركزية ما زالت قادرة على الوفاء بالتزامها عند السعر الرسمي، فيما تتوزع آثار الصدمة في الاحتياطيات والتمويل والنشاط الاقتصادي.
فالسعر الثابت للملات الخليجية رغم الحرب مع إيران ليس اختباراً كاملاً لسلامة الاقتصاد، ولا لمتانة كل جوانب الربط. قد يبقى الرقم على الشاشة كما هو بينما تتراجع الاحتياطيات، أو ترتفع تكلفة الاقتراض، أو تحتاج البنوك إلى سيولة. ولذلك فالسؤال الذي يستحق الطرح في الخليج هو: كم قرشاً تملك كل دولة، وكم يوماً تستطيع تلك القروش أن تشتري؟
ما الذي حمى العملة؟
الجواب الأول إداري قبل أن يكون اقتصادياً. خمس من دول المجلس الست تربط عملتها بالدولار، والكويت بسلة غير معلنة تتحرك عملياً قريباً من الدولار، أي أن السعر ليس رأي السوق، بل التزام معلن من البنك المركزي ببيع الدولار وشراء العملة المحلية. وللربط عائد يفسر تمسك الحكومات به: يحد من تقلب سعر الصرف في اقتصادات تستورد كثيراً وتسعّر تجارتها وتمويلها بالدولار، ويمنح المستثمرين مرجعاً ثابتاً. لكنه يحمي السعر ولا يحمي الناتج، وثمنه حرية أقل في الفائدة.
ففي 16 سبتمبر رفع الفيدرالي الفائدة ربع نقطة إلى 3.75% و4%، وتبعته بنوك السعودية والإمارات وقطر والبحرين وعُمان، بينما أبقى بنك الكويت المركزي الفائدة دون تغيير. لا أقول إن الفائدة صنعت الانكماش، فأرقام الصندوق تعود أساساً إلى تعطل إنتاج النفط والغاز وصادراتهما. لكن التزاماً معلناً يحتاج إلى ما يسنده.
كم قرشاً تملك كل دولة؟
قدّر عمود لـ«مايك دولان» في رويترز في مارس الماضي الاحتياطيات الداعمة لربط خمس عملات بنحو 800 مليار دولار. أتحفظ على الرقم، فهو تقدير صحفي لا يفرّق بين احتياطي رسمي في يد البنك المركزي وأصول صناديق سيادية لها مالك وغرض وسيولة مختلفة. والأدق أن نقرأ الأرقام الرسمية لكل دولة. بلغ صافي أصول البنك المركزي السعودي 437 مليار دولار في نهاية 2025، وتقدّر مراجعة الصندوق احتياطيات المملكة بنحو 13.9 شهراً من الواردات في 2026. أما البحرين فقال الصندوق في يناير إن احتياطياتها لا تتجاوز أكثر قليلاً من شهرين من وارداتها غير الهيدروكربونية المتوقعة، وإن دينها الحكومي الإجمالي تجاوز 133% من الناتج في 2024. المقياسان غير متطابقين فلا أقارن بينهما رقماً برقم، لكن الاتجاه لا يحتاج إلى شرح: القروش ليست متساوية.
وكم يوماً اشترت؟
اشترت الدول الوقت من ثلاث جهات. الأولى النفط. برنت أعلى 47% من مستواه قبل الحرب، بحسب مدير إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي جهاد أزعور في 15 أكتوبر، لكن الإيراد يتبع الكميات لا السعر. قال الصندوق إن إنتاج النفط والغاز لدى المصدّرين المتأثرين مباشرة هبط من 33 مليون برميل يومياً في فبراير إلى نحو 19 مليوناً في مايو، وإن إنتاج قطر انخفض بما يصل إلى 86%. وتعافت صادرات الخام الخليجية في سبتمبر إلى أكثر من 75% من مستوياتها قبل الحرب بحسب وكالة الطاقة الدولية. وطاقة خط الشرق والغرب السعودي نحو 7 ملايين برميل يومياً، وأعلن وزير الطاقة في 6 أكتوبر أن التدفق عاد إلى 5.8 مليون بعد توقف منذ 11 سبتمبر إثر هجمات بطائرات مسيّرة. وهذا رقم التدفق وليس الكمية المتاحة للتصدير، فجزء منه يغذي مصافي سعودية بحسب تقدير سابق لبلومبرج.
الجهة الثانية الاقتراض. بلغت مبيعات السندات في المنطقة 112 مليار دولار حتى أواخر يوليو، وهو رقم قياسي بحسب بلومبرج. وفي 23 يوليو باعت الكويت سندات بقيمة 6 مليارات دولار بهوامش 70 و75 و85 نقطة أساس فوق سندات الخزانة لأجل ثلاث وخمس وعشر سنوات، وقالت وزارة المالية إن الطلبات تجاوزت ثلاثة أضعاف الإصدار. وكانت شرائح إصدار أكتوبر 2025 قد سُعّرت عند 40 و40 و50، فاتسع الهامش 30 و35 و35 نقطة حسب الأجل، وهذا حسابي من الأرقام المعلنة. المستثمرون لم يغادروا، لكن كلفة التمويل ارتفعت.
الجهة الثالثة شبكة السيولة. في 8 أبريل وقّع المصرفان المركزيان الإماراتي والبحريني اتفاق مبادلة بين الدرهم والدينار بقيمة اسمية 20 مليار درهم، أي ملياري دينار، ومدته خمس سنوات. هذه قناة سيولة وليست مبلغاً يتم ضخه بالكامل ولا ضماناً إماراتياً مفتوحاً للدينار. وقال محللون لبلومبرج إن المستثمرين يتوقعون دعماً إضافياً من الجيران، وهذا توقع محللين وليس التزاماً معلناً.
من يدفع الفاتورة؟
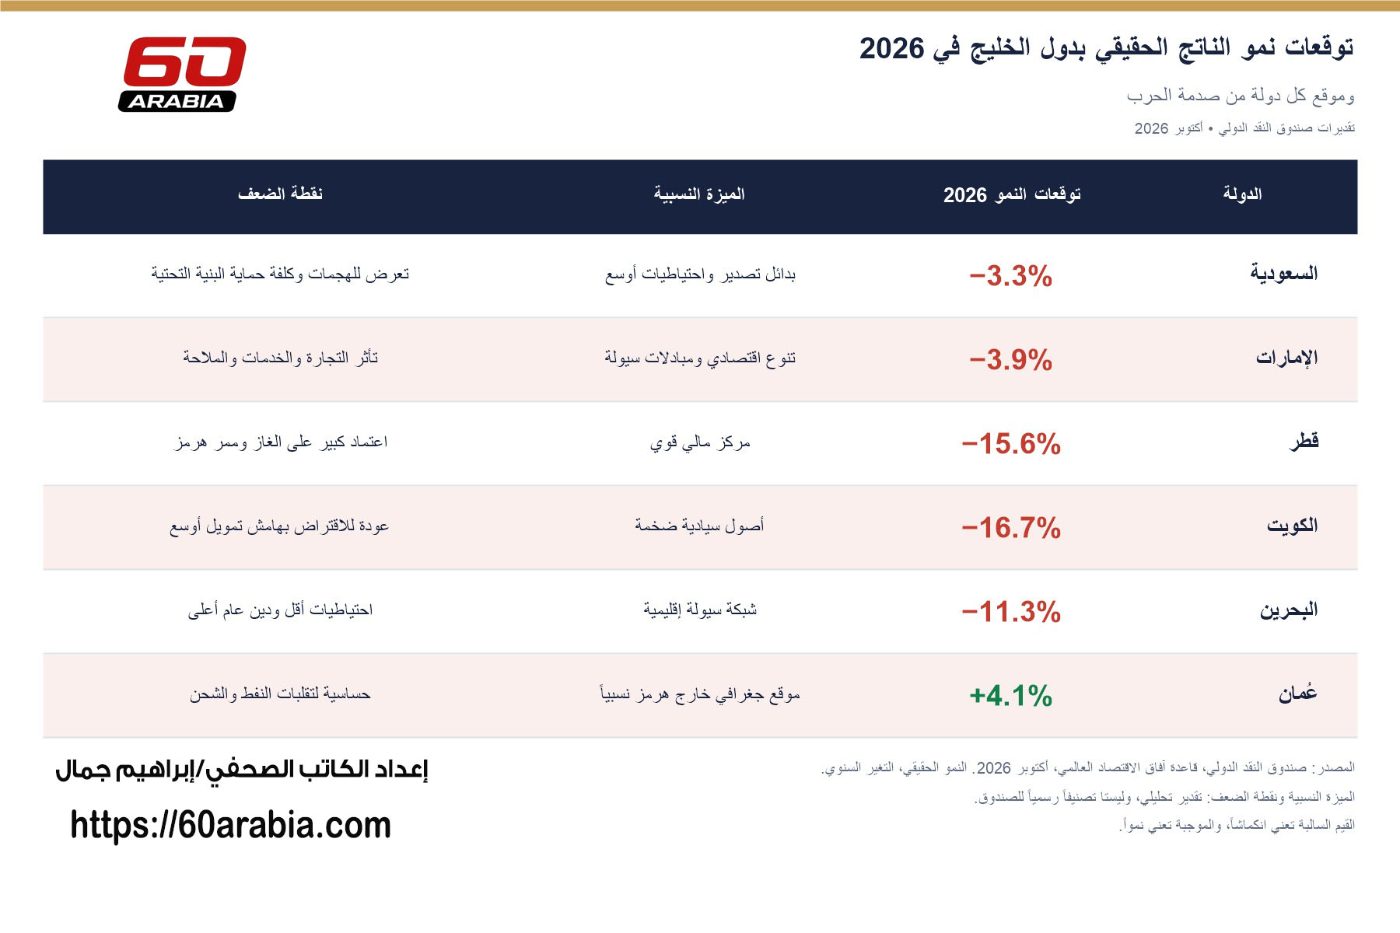
هنا تظهر التكلفة، وهي في الاقتصاد وليست في سعر الصرف. تراوحت توقعات الصندوق لنمو الناتج الحقيقي في
2026، بحسب ذا ناشيونال عن تقرير أكتوبر، بين انكماش 3.3% في السعودية و3.9% في الإمارات و11.3% في البحرين و15.6% في قطر و16.7% في الكويت. وعُمان وحدها بنمو موجب، وتختلف التقارير في رقمه بين 2.4% و4.1%. ويتوقع الصندوق أن يتقلص فائض الحساب الجاري لدول المجلس إلى 1.3% من الناتج من 5% في 2025، وأن يتسع عجزها المالي المجمّع إلى 2.3% من الناتج من 0.8%، وأن ينكمش اقتصادها غير النفطي 0.8%. أما على مستوى الشركات والأسر فالموثق أقل، ورأيي استنتاج وليس رقماً منشوراً: المقترضون وقطاع العقار والمقاولات هم الأكثر تحملاً، لأن الفائدة ارتفعت في سبتمبر بينما قال أغبي في أغسطس إن المطورين أوقفوا إطلاق المشروعات الجديدة تقريباً. والغداء المجاني لم يُكتشف في الخليج أيضاً.
متى أقلق؟
أفرّق بين ضغط على العملة وهجوم على الربط. الضغط هو ما نراه الآن: طلب أعلى على الدولار، وهوامش دين أوسع، واستخدام لمرافق السيولة وترتيبات المبادلة. أما الهجوم فبيع واسع ومستمر للعملة المحلية، واستنزاف سريع للاحتياطيات، وقفزة في أسعار الصرف الآجلة. لم يظهر هذا النمط في ما راجعته من تقارير، لكني لم أجد بيانات حديثة عن الصرف الآجل لكل دولة. وأراقب لكل دولة على حدة اتجاه الاحتياطيات الرسمية، وهوامش السندات مقارنة بما قبل الحرب، وحجم استخدام مرافق السيولة، ونمو الودائع وكلفة التمويل بين البنوك. وأقلق حين تجتمع هذه المؤشرات في دولة واحدة، والبحرين هي الأولى بالمراقبة بحكم أرقامها.
وتوقعات الصندوق مشروطة. فهو يفترض أن تبدأ إعادة فتح هرمز في مارس 2027 وأن تعود الأوضاع تقريباً إلى ما قبل الحرب بحلول أكتوبر 2027، وهذا افتراض وليس موعداً. ولا يساوي انكماش الناتج عجزاً مالياً بالقدر نفسه. وقال «أزعور» إن المنطقة لن تعود إلى مسارها قبل الحرب في المدى المتوسط وإن الاحتياطيات التي اشترت الوقت محدودة. فإن تم فتح مضيق هرمز في موعده كان الخليج قد أنفق من قروشه ما يستطيع تعويضه. وإن لم يُفتح فلن يكون سؤالنا لماذا لم تنهر العملات، بل كم تبقى في الجيوب.
أخيراً.. القرش الأبيض ينفع في اليوم الأسود، بشرط أن يكون اليوم الأسود قصيراً، وإن لم تنتهي الحرب ويفتح مضيق هرمز فلن يكون السؤال لماذا لم تنهر العملات الخليجية، بل كم تبقى في الجيوب
إبراهيم جمال إبراهيم، كاتب صحفي مصري وخبير في الإعلام الرقمي والصحافة الاقتصادية والمالية، يتمتع بخبرة تزيد على 20 عامًا في أسواق الشرق الأوسط وشمال أفريقيا. متخصص في قيادة فرق التحرير، وتطوير استراتيجيات المحتوى والنمو الرقمي، وتوظيف الذكاء الاصطناعي في غرف الأخبار، مع خبرة واسعة في تغطية الأسواق المالية والسياسات النقدية والقطاع المصرفي. شغل مناصب تحريرية في «أرقام»و«فيتو»و«بصراحة» و«المال» و«مباشر» .
الصفحة الكاملة وكل المقالاتما وراء الأرقام
بنك القاهرة في البورصة: تسعير عند السقف في آخر أسابيع لبرنامج صندوق النقد الدولي
"موديز" تعيد مصر إلى B3: ترفيع بعد أزمة واختباره الحقيقي بعد ديسمبر
«إيد لوحدها ما تصفقش».. لماذا يطرق أغنى رجل في أفريقيا باب البورصة المصرية؟
"تبادُل" تتسع على الورق.. فهل تتسع السيولة؟
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.