«إيد لوحدها ما تصفقش».. لماذا يطرق أغنى رجل في أفريقيا باب البورصة المصرية؟
ملخص
الإيد الواحدة فعلاً لا تصفق. ولعل دانغوتي لا يريد مساهمين يشترون السهم فحسب، بل قاعدة تثق في المشروع وتحتفظ باستثماراتها حين تتغير ظروف السوق، والمال وحده لا يفسر الطرح، والقاهرة لم تعرف بعد ماذا ستأخذ.
استمع إلى المقال
يملك أغنى رجل في أفريقيا نحو 87% من مصفاة يقترب تقييمها من 50 مليار دولار، وسيبقى في يده نحو 84% منها بعد الطرح، بحسب تحليل منشور لنشرة الاكتتاب.
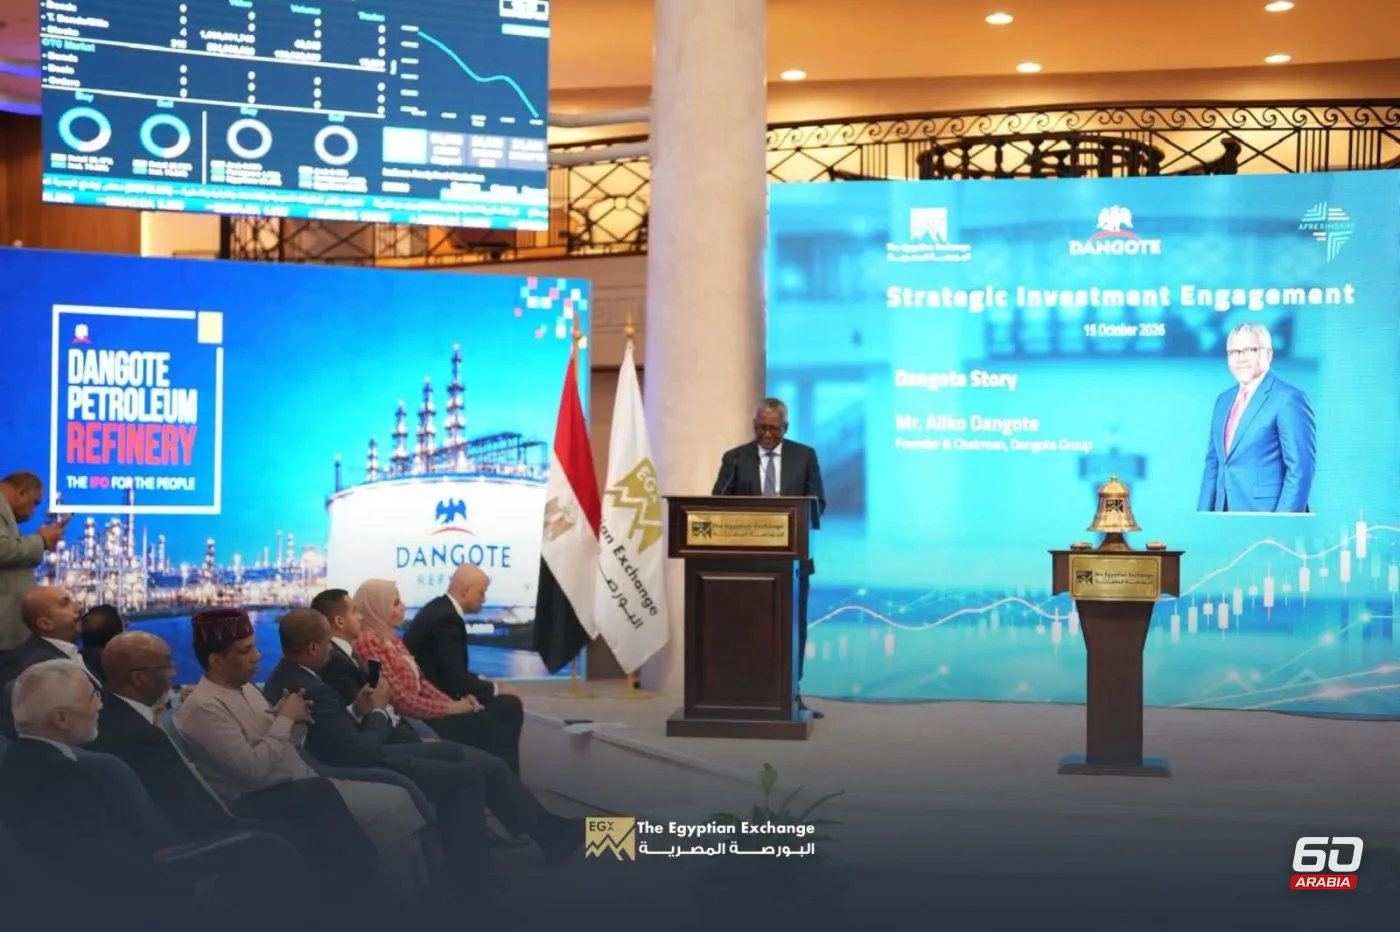
ومع ذلك يجوب أسواق المال الأفريقية بحثاً عن مساهمين. الحد الأدنى للاكتتاب 5250 نايرا، أي نحو أربعة دولارات، والمستهدف عشرة ملايين مستثمر فرد . وقد وصل هذا الحشد في جولته إلى القاهرة يوم الخميس 15 أكتوبر.
الطرح نفسه معروف: 4.1 مليار سهم جديد بسعر 525 نايرا، لجمع نحو 1.6 مليار دولار، وتصل الحصيلة إلى 2.1 مليار إذا فُعّل خيار التخصيص الزائد بنسبة 30%. مُدد الاكتتاب من 13 إلى 27 أكتوبر بموافقة الهيئة النيجيرية.
المال ليس التفسير الكامل
قال دانغوتي إن الاكتتابات بلغت ثلاثة أو أربعة أضعاف المبلغ المستهدف، وإن المسألة مسألة عدد من يشارك لا مقدار ما يُجمع. ولم تُنشر أرقام اكتتاب تثبت ذلك. وللأرقام المنشورة ما تقوله. بحسب نتائج الشركة المعلنة يوم 13 أكتوبر، بلغت تدفقاتها التشغيلية 3.68 مليار دولار في تسعة أشهر، وانتهى سبتمبر برصيد نقدي 6.69 مليار.
لكن صافي النقد بعد خصم الديون 650.8 مليون دولار فقط، أي أن ديونها المعلنة تقارب ستة مليارات. تبلغ تكلفة التوسعة المخططة 14.3 مليار دولار لمضاعفة الطاقة إلى 1.4 مليون برميل يومياً بحلول 2029، وحصيلة الطرح تغطي نحو 11% منها.
فالطرح يسد جزءاً من الفاتورة، ولا يمكن القول إن الشركة لا تحتاجه ماذياً. لكنه جزء صغير، والتدفقات القوية تجعل السؤال مشروعاً: هل يسعى دانغوتي إلى ما هو أبعد من الحصيلة؟
ثلاث قراءات لما يبحث عنه في القاهرة
ما يلي قراءات تحليلية لبنية الطرح والزيارة، وليست أهدافاً أعلنها دانغوتي. المعلن رسمياً توسيع المشاركة الأفريقية في ملكية المصفاة، وما عدا ذلك استنتاج.
الأولى: توسيع دائرة المصالح. واجه دانغوتي في 2024 اتهامات بالاحتكار، ورد بعرض بيع المصفاة لشركة البترول الوطنية النيجيرية.
ولا شيء يثبت أن الطرح الحالي موجه لمعالجة تلك الصورة. لكنه يفتح سؤالاً عن أثر توسيع الملكية: إذا نجح في استقطاب ملايين المستثمرين، وهذا مستهدف لم يتحقق بعد، فلن تتوزع الأسهم وحدها، وقد تتسع معها دائرة المصالح المرتبطة بنجاح المشروع.
الثانية: توسيع قاعدة الطلب بعد القيد. حصة الجمهور المتوقعة نحو 3.3% من رأس المال، ويُتوقع القيد نحو 8 ديسمبر. نسبة كهذه تجعل حجم الأسهم المتاحة للتداول عاملاً مهماً في متابعة السيولة.
وقد تساعد مشاركة مستثمرين من أسواق أفريقية متعددة في توسيع قاعدة الطلب، غير أن ذلك يتوقف على حجم المشاركة الفعلية وشروط الأداة، وعلى استعداد المستثمرين للاحتفاظ بالسهم.
الثالثة: بناء مصالح اقتصادية متبادلة. يبحث دانغوتي عن فرص صناعية في مصر، وتدرس البورصة إتاحة الاستثمار في شركات مجموعته عبر أداة محلية. وقد تخلق المسارات المالية والصناعية مصالح مشتركة تشجع استمرار التعاون. لكن لا دليل معلناً على أن أحد المسارين شرط للآخر، أو أن الاستثمار المالي سيقود إلى تسهيلات أو مشروعات، والمعلن إذن أقل من هذه القراءات، لكنها تصلح مفاتيح لمتابعة ما سيأتي.
7.6 مرة الأرباح: رخيص أم مضلل؟
التقييم بعد الطرح 65.2 تريليون نايرا، ما بين 47 و49 مليار دولار بحسب سعر الصرف. أعلنت المصفاة، في نتائج غير مدققة، صافي ربح 4.73 مليار دولار في الأشهر التسعة الأولى من 2026 مقابل خسارة 117.2 مليون قبل عام، وإيرادات بلغت 22.48 مليار. وبتحويل ربح التسعة أشهر إلى سنوي، وهو حساب خاص بنا لا رقم معلن من الشركة، يعادل السعر نحو 7.6 مرة من الأرباح، وهي نسبة مغرية في ظاهرها.
لكن الحساب نفسه على أرباح النصف الأول وحدها، وهي 1.82 مليار بحسب النشرة، يرفع المضاعف إلى نحو 13 مرة. هذا الفارق يحكي القصة، فالربع الثالث وحده حقق نحو 2.9 مليار دولار، أكثر من النصف الأول كله.
وجاءت القفزة وسط اضطراب في إمدادات الطاقة بسبب الحرب مع إيران وتعطل الملاحة في مضيق هرمز. وبحسب ما نقلته رويترز عن بيانات كبلر، فقدت أوروبا نحو ربع إمداداتها من الديزل ووقود الطائرات بعد إغلاق المضيق، وشحنت المصفاة إليها نحو 80 ألف برميل يومياً من وقود الطائرات في الربع الثاني، أي ما يعادل 13% من العجز. وصارت في يونيو ويوليو أكبر مورد منفرد لوقود الطائرات إلى القارة، بحسب كبلر. المكتتب إذن يشتري أيضاً أرباح السنوات التي تهدأ فيها الأسواق، ويراهن على أن التوسعة ستعوّض ما سيضيع. فالسؤال المهني: ما الأرباح التي يمكن الحفاظ عليها حين تعود الإمدادات إلى طبيعتها؟
مساران لا يلتقيان
الأول مالي: قاعدة مستثمرين مصرية تصل عبر أداة تُتداول في القاهرة. والثاني صناعي: فقد التقى دانغوتي الرئيس السيسي في العلمين الجديدة يوم 3 أكتوبر، وبحثا الطاقة والأسمدة والكيماويات والأسمنت، ووعد الرئيس بالتسهيلات وذكّره بأنه خريج الأزهر، وهي لمسة إنسانية لطيفة لا تغني عن دراسة الجدوى.
وهنا يلزم التمييز بين طموح معلن واستثمار محدد. في مؤتمره بالقاهرة قال دانغوتي إن مصر جزء من برنامج بقيمة 50 مليار دولار لتصنيع أفريقيا، دون أن يسمّي مشروعاً أو يحدد حصة مصر.
وتتحدث التقارير عن استثمارات في مصر بين 10 و15 مليار دولار بلا مشروعات ولا جداول. وفي الأسمنت لا مشروع ولا صفقة استحواذ ولا طاقة إنتاجية. رقم كبير بلا عنوان، وهذه عادة الأرقام الكبيرة في بدايات الغزل. أما المصري الذي يشتري شهادة مرتبطة بأسهم شركة نيجيرية، فلا يوجه بذلك تمويلاً إلى مصنع داخل مصر.
ماذا خرجت به القاهرة فعلاً
بحسب «بيزنس داي» النيجيرية، أقرت كينيا مساراً عبر شهادات الإيداع العالمية، وسمحت أوغندا وإثيوبيا بالمشاركة بشروط الأهلية، وتيسّر زيمبابوي الاكتتاب عبر إطار بتسوانا، أما مصر ورواندا فما زالتا تستكشفان.
وقال رئيس البورصة عمر رضوان إن البورصة تدرس شهادات إيداع مصرية مرتبطة بأسهم شركات المجموعة، تتيح للمؤسسات والمكاتب العائلية الاستثمار عبر أداة محلية.
واتفق الطرفان على اجتماعات فنية مكثفة. هذه هي الحصيلة المعلنة: دراسة واجتماعات. لا ترخيص ولا نشرة ولا موعد، ولم يُحسم هل تتيح الأداة الاكتتاب الحالي.
وبما أن الاكتتاب ينتهي في 27 أكتوبر، يصعب أن تلحق به أداة لم تُصمم بعد. والجدول المنشور يرجح اعتماد التخصيص نحو 11 نوفمبر والقيد نحو 8 ديسمبر، فالمسار الأقرب شهادة تُصدر مقابل أسهم مقيدة بعد ذلك. هذا تقديري، وتحسمه الاجتماعات المقبلة.
ما الذي يعنيه ذلك لمن سيشتري الشهادة
شهادة الإيداع ليست سهماً، وحاملها يعتمد على حلقات وسيطة، ولكل حلقة مخاطرها، وإن كانت تفاصيل الأداة المصرية لم تُحسم بعد. فالأصل مسعّر بالنايرا والشهادة ستُتداول بالجنيه، وأداة بالعملة المحلية تريح من تعقيدات التحويل ولا تلغي أثر تراجع النايرا، فقد يهبط سعر الشهادة والسهم ثابت.
وعادةً يحتفظ أمين الحفظ بالأسهم الأصلية وتصل الأرباح والحقوق إلى الحامل عبره بعد خصم الرسوم، فاسمه وصلاحياته جزء من الاستثمار. وإن ضعف تداول الشهادة فقد يبيع الحامل بخصم عن السعر الأصلي. أما نسبة التحويل إلى السهم والرسوم فتحددان كم يدفع المصري مقابل كل سهم فعلي، وهما غير معلنتين.
والأداة لم تُرخص بعد، فكل عرض لبيع «حصة في دانغوتي» عبر قنوات غير مرخصة قبل صدور النشرة يستحق الريبة.
ما الذي تكسبه البورصة إن نجحت الأداة
لو صدرت الشهادة وتداولت بسيولة حقيقية، لكسبت البورصة رسوماً وتدفقات مؤسسية جديدة، وسابقة تُظهر أن القاهرة قادرة على استضافة أوراق شركات أفريقية كبرى، فتصبح قناة ربط بين أسواق القارة. أما إن بقيت ورقة نادرة التداول، فالصورة التي التقطت يوم الزيارة هي كل ما سيبقى. الصورة لا تُدرج ورقة مالية.
وعلى البورصة والرقابة توضيح هل تغطي الشهادات المصفاة وحدها أم شركات أخرى في المجموعة، وهل يشارك المصري في الاكتتاب الحالي أم يشتري بعد الإصدار، ومن المسؤول عن كل خطوة ومتى.
والإيد الواحدة فعلاً لا تصفق. ولعل دانغوتي لا يريد مساهمين يشترون السهم فحسب، بل قاعدة تثق في المشروع وتحتفظ باستثماراتها حين تتغير ظروف السوق. هذه فرضية اقتصادية تفسر الطرح، ولم يؤكدها هو. وعشرة ملايين يد، وهذا هو المستهدف، لا تصنع تصفيقاً إذا لم تعرف كل يد أين تضع مالها وماذا تأخذ مقابله.
إبراهيم جمال إبراهيم، كاتب صحفي مصري وخبير في الإعلام الرقمي والصحافة الاقتصادية والمالية، يتمتع بخبرة تزيد على 20 عامًا في أسواق الشرق الأوسط وشمال أفريقيا. متخصص في قيادة فرق التحرير، وتطوير استراتيجيات المحتوى والنمو الرقمي، وتوظيف الذكاء الاصطناعي في غرف الأخبار، مع خبرة واسعة في تغطية الأسواق المالية والسياسات النقدية والقطاع المصرفي. شغل مناصب تحريرية في «أرقام»و«فيتو»و«بصراحة» و«المال» و«مباشر» .
الصفحة الكاملة وكل المقالاتما وراء الأرقام
"موديز" تعيد مصر إلى B3: ترفيع بعد أزمة واختباره الحقيقي بعد ديسمبر
"تبادُل" تتسع على الورق.. فهل تتسع السيولة؟
تغطية اكتتاب "حالا" 43.6 مرة.. هل تستوعب البورصة المصرية طروحات حكومية تصل إلى 59 مليار جنيه؟

صندوق النقد يضع السم في العسل: نفط بـ126 دولاراً والخليج ينكمش ومصر «خارج الحفرة »
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.