"تبادُل" تتسع على الورق.. فهل تتسع السيولة؟
ملخص
تتوسع منصة «تبادُل» التابعة لسوق أبوظبي للأوراق المالية عبر مذكرات تفاهم مع البورصة المصرية وسوق دمشق، لكن هل يتحول هذا التوسع إلى سيولة فعلية؟ يناقش المقال الفجوة بين توقيع الاتفاقيات وبدء التداول، ودور تطبيق «ثاندر» في جذب المستثمرين الأفراد إلى سوق أبوظبي.
استمع إلى المقال
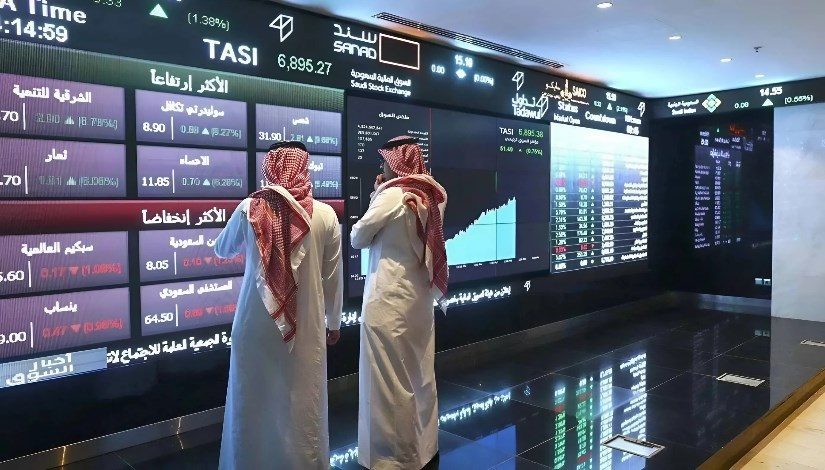
كم مذكرة تفاهم يحتاجها سوق مالي حتى يتحول إلى شبكة تداول؟ سؤال يستحق أن يُطرح بعد تصريحات عبد الله سالم النعيمي، الرئيس التنفيذي لمجموعة سوق أبوظبي للأوراق المالية، لقناة CNBC عربية. فالرجل تحدث عن اتفاقيتين مع مصر وسوريا، وعن نحو 20 أو 21 سوقاً مرتبطة بمنصة "تبادُل"، وعن انضمام البورصة المصرية في النصف الأول من 2027. الأرقام لامعة، والأدق أن نقرأها مرة ثانية.
اتفاقيتان، أم مذكرتا تفاهم؟
ما جرى توقيعه في أبوظبي، على هامش المؤتمر السنوي لاتحاد أسواق المال العربية، مذكرتا تفاهم مع البورصة المصرية وسوق دمشق. وصياغتهما المعلنة تتحدث عن "بحث" فرص الانضمام إلى المنصة، وعن مبادرات لتوسيع التداول عبر الحدود. المذكرة لا تعني اكتمال متطلبات الانضمام والربط، وأثرها القانوني يتوقف على نصها، وهو غير منشور. والبورصة المصرية تضم 277 شركة مدرجة وقيمة سوقية بلغت 77 مليار دولار في أغسطس 2026، فهي ليست سوقاً صغيرة تُلحق بالشبكة على عجل.
من التوقيع إلى التشغيل: كم يطول الطريق؟
"تبادُل" أُطلقت في يوليو 2022. ووفق بيانات السوق، جاء انضمام بورصة أستانا الدولية في 2024 بعد شراكة استراتيجية وصفتها مذكرة تفاهم وُقعت في يونيو 2023، أي بعد نحو عام، ثم تأخر الربط المباشر بين مركزي الإيداع في السوقين إلى سبتمبر 2025. وهناك مذكرة طشقند في أبريل 2024 التي تحدثت عن انضمامها عضواً خامساً، ولم يرد اسمها في قائمة الأعضاء المعلنة في يناير 2025. ثم مذكرة بودابست في 2025 بالصيغة نفسها، أي تقييم سبل الانضمام.
والمفارقة أن الجدول الذي يطرحه النعيمي لمصر، بين ستة وتسعة أشهر من توقيع المذكرة، أقصر مما استغرقته أستانا. هذا ممكن، وقد تكون القاهرة أقرب فنياً وتنظيمياً. لكن الانضمام شيء، وعمق الربط شيء آخر. فما الذي سيختصر المسافة هذه المرة، وأي مستوى من الربط يعده السوق انضماماً مكتملاً؟ لم يتضمن ما نُشر من حديثه جواباً عن ذلك.
من 12 إلى 21
يقول النعيمي إن عدد الأسواق المرتبطة بلغ 12 بعد تفعيل الربط مع العراق، وإنه سيرتفع إلى 20 أو 21. أي ثماني أو تسع أسواق جديدة، لم يُسمَّ منها سوى مصر وسوريا. وهنا يحتاج الرقم إلى تعريف: هل المقصود الأسواق التي وقعت مذكرات، أم التي استكملت الربط التقني، أم التي بدأ التداول فعلاً عبر المنصة؟ هذه ثلاث مراحل مختلفة، ولا يستقيم جمعها في عدّاد واحد. وما دام الرقم يتراوح بين 20 و21، فالقائمة لم تُحسم بعد على الأرجح، والسؤال المشروع هو أين تقف كل سوق فيها اليوم.
نموذج يخفف الكلفة ولا يلغي العوائق
"تبادُل" تقوم على الوصول المتبادل عبر الوسطاء المحليين، وهذا يقلل الحاجة إلى إدراج مزدوج أو إلى جهة حفظ إضافية. مذكرتا أبوظبي ذكرتا الإدراج المزدوج ضمن الخيارات المدروسة، لكنه ليس شرطاً لعمل المنصة. والنموذج بهذا الشكل يخفض كلفة الوصول، لكنه لا يلغي تلقائياً عوائق تحويل رأس المال والضرائب والامتثال، وهي التي تحدد في النهاية هل يرسل المستثمر أمواله إلى سوق آخر.
وبشأن الحجم، أعلن السوق أن التداول بين أعضاء "تبادُل" تضاعف في 2024 مقارنة بـ2023. هذا نمو سريع، لكن التضاعف على قاعدة صغيرة قد يظل رقماً صغيراً. فما القاعدة التي جرى التضاعف عليها؟ للمقارنة، بلغت قيمة التداول في سوق أبوظبي وحده 342 مليار درهم في 2024، أي نحو 93 مليار دولار. من دون الرقم المطلق، لا يمكن أن نعرف هل نتحدث عن شريان أم عن رافد صغير.
ثاندر: الباب الذي يعمل فعلاً
"ثاندر"، وهي تطبيق مصري المنشأ، اعتُمدت أول عضو تداول عن بُعد للمستثمرين الأفراد في سوق أبوظبي. وبحسب بيان السوق، لديها أكثر من 4 ملايين مستخدم، وتجاوزت قيمة التداول عبرها 13 مليار دولار في 2024 بتنفيذ 12 مليون صفقة. لكنها أرقام المنصة كلها، وهي تتيح الوصول إلى الإمارات ومصر وأمريكا معاً. فكم من هذه المليارات ذهب إلى أسهم مدرجة في أبوظبي، وما نسبته من التداول اليومي هناك؟
وينبغي الفصل بين دورين. "ثاندر" تعالج واجهة المستثمر الفردي وتزيد الحسابات والصفقات، و"تبادُل" تعالج بنية الوصول بين الأسواق. ولا تكفي أي منهما لصناعة سيولة عميقة. هذه تحتاج إلى صناع سوق وتغطية بحثية وحرية في حركة رأس المال وكفاءة في المقاصة والتسوية. وزيادة النشاط ليست بالضرورة سيولة إضافية، فقد ينتقل التداول من وسيط إلى آخر من دون أن تدخل أموال جديدة.
الـ12%: في ماذا بالضبط؟
قال النعيمي إن الاستثمار الأجنبي في السوق ارتفع بنحو 12%. رقم مهم، لكنه معلق في الهواء. بيانات السوق نفسه عن 2025 تتحدث عن ارتفاع قيمة تداول الأجانب بنسبة 13.8%، فهل هذا هو المقصود أم مؤشر آخر؟ تدفقات صافية أم قيمة تداولات أم نسبة ملكية؟ وما الفترة المقارنة؟ وهل توجد قرينة تربطه بـ"تبادُل" أو "ثاندر"، أم أنه جاء من مؤسسات تدخل السوق بقنواتها المعتادة؟ بلا هذه الإجابات لا يصلح الرقم دليلاً على نجاح المنصة، ولا حجة ضدها.
الحد السعري: مقايضة تنظيمية
أكد النعيمي استمرار الحد الأقصى للتراجع عند 5% بوصفه حماية للمستثمرين. والسوق أعلن الإجراء أصلاً تعديلاً مؤقتاً مع استئناف التداول في 4 مارس 2026، خافضاً الحد من 10% إلى 5%، مع مراجعة مستمرة. أي أنه ظل ساري المفعول نحو سبعة أشهر حتى تاريخ التصريح. واستمراره بحسب كلام النعيمي لا يعني بالضرورة تحوله رسمياً إلى سياسة دائمة.
والمسألة مقايضة واضحة. الحد يخفف البيع المندفع في سوق يضم مستثمرين أفراداً جدداً، لكنه قد يضغط اكتشاف الأسعار عند الصدمات، ويترك أوامر بيع معلقة في الأيام الصعبة. والمستثمر المؤسسي الذي نريد جذبه يسأل أولاً عن شروط الخروج. هذه المقايضة تقاس بأرقام يملكها السوق وحده، مثل حجم الأوامر غير المنفذة في جلسات الحد وسرعة عودة الأسعار إلى مستواها بعدها. فلماذا لا تُنشر؟
ما الذي يجب أن نراقبه؟
نجاح "تبادُل" لا يقاس بعدد الأسواق على خريطتها، بل بقدرتها على تحويل الوصول التقني إلى سيولة فعلية، و"ثاندر" هي الاختبار الأكثر قابلية للقياس حتى الآن. فإذا تحول جزء معتبر من قاعدتها الرقمية إلى استثمار مستمر في الأسهم المدرجة في أبوظبي، تكون قد قدمت ما لا تقدمه مذكرات التفاهم وحدها: طلباً جديداً ومتكرراً. وإذا اتصلت بشبكة "تبادُل"، فقد يجد المستثمر الفرد الذي يشتري أسهماً من هاتفه طريقاً إلى فرص في مصر أو العراق من دون تعقيدات الوساطة التقليدية. هذا السيناريو مشروط بانخفاض كلفة التحويل والتسوية، وبوضوح الضرائب وقواعد خروج رأس المال، وبوجود شركات ومنتجات جاذبة تكفي لإقناعه بتجاوز سوقه المحلي.
لذلك فالمؤشرات التي تستحق المتابعة في 2027 هي نسبة التداولات المنفذة عبر المنصة في الأسهم المدرجة محلياً، وصافي تدفقات المستثمرين الأفراد، وعمق السوق مقارنة بما قبل التوسع، وأسماء الشركات التي ستستفيد فعلاً من الوصول الأوسع مع حجم التداول اليومي على أسهمها في السوق الثاني. فإذا ظهرت هذه الأرقام، كان للنعيمي أن يتحدث عن شبكة. وإلى أن تظهر، تبقى "تبادُل" مشروعاً واعداً بخريطة أوسع من نشاطها الفعلي حتى الآن.
إبراهيم جمال إبراهيم، كاتب صحفي مصري وخبير في الإعلام الرقمي والصحافة الاقتصادية والمالية، يتمتع بخبرة تزيد على 20 عامًا في أسواق الشرق الأوسط وشمال أفريقيا. متخصص في قيادة فرق التحرير، وتطوير استراتيجيات المحتوى والنمو الرقمي، وتوظيف الذكاء الاصطناعي في غرف الأخبار، مع خبرة واسعة في تغطية الأسواق المالية والسياسات النقدية والقطاع المصرفي. شغل مناصب تحريرية في «أرقام»و«فيتو»و«بصراحة» و«المال» و«مباشر» .
الصفحة الكاملة وكل المقالاتما وراء الأرقام
تغطية اكتتاب "حالا" 43.6 مرة.. هل تستوعب البورصة المصرية طروحات حكومية تصل إلى 59 مليار جنيه؟

صندوق النقد يضع السم في العسل: نفط بـ126 دولاراً والخليج ينكمش ومصر «خارج الحفرة »

بين الدولار والدرهم.. "أبوظبي الأول" و"الإمارات الإسلامي" يطرقان سوق الدين من بابين مختلفين
من تسوية 2004 إلى صفقة هايد بارك: ماذا جرى لأرض دريم لاند في 22 عامًا؟
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.