الحماية التي تتطلب حماية: لماذا يحتاج المدير المالي إلى مراجع مستقل؟
ملخص
تعتمد الحوكمة المالية الحقيقية على فصل السلطات وتأسيس مراجعة داخلية مستقلة تتبع مجلس الإدارة، لحماية الشركات العائلية من ثغرات الرقابة الذاتية.
عندما يُسأل المدير المالي في شركة عن الكيفية التي تُكتشف بها الأخطاء والانحرافات في الدائرة المالية، يجيب غالبًا بثقة كاملة أنه يتولى بنفسه تلك المهمة عبر أنظمة التدقيق اليومية. غير أن السؤال الحقيقي الذي يندر طرحه داخل مجالس الإدارة هو: من يكتشف أخطاء المدير المالي نفسه عند حدوثها؟ إن هذا التساؤل البسيط يخترق فرضية الشفافية المطلقة التي تفترضها الشريحة الأكبر من الإدارات التنفيذية في الشركات. فالخطأ البشري والتقدير المحاسبي الخاطئ ليسا مجرد احتمالات بعيدة، بل هما واقع ملموس صاحب العمليات المالية عبر تاريخ المؤسسات الاقتصادية.
لا تتأسس الحوكمة الرشيدة في المؤسسات على النوايا الحسنة أو الافتراض المسبق بعصمة المسؤولين التنفيذيين من السهو أو الانحياز أو الوقوع في التقديرات الخاطئة. بل تعتمد الحوكمة العملية على صياغة آليات مؤسسية محكمة كفيلة بكشف أي انحراف مالي في بدايته وتصحيحه قبل أن يتفاقم إلى خسائر تهدد ملاءة الشركة. وعندما تغيب هذه الآليات المستقلة، تتحول الرقابة المالية إلى إجراء صوري يعتمد فيه المسؤول على تقييم أعماله بنفسه. هذا النموذج ينطوي على مخاطر جوهرية تنعكس مباشرة على مدى دقة القوائم المالية وسلامة البيانات التي تُتخذ بناء عليها القرارات الاستثمارية.
يتجلى التأثير الأكبر لهذه الفجوة الرقابية في الشركات العائلية التي نمت أعمالها وتوسعت نطاقاتها دون أن تطور هياكلها الحوكمية بموازاة هذا النمو والتوسع. ففي كثير من هذه الشركات، تحظى القيادات المالية بثقة مطلقة وممتدة من قبل أصحاب العمل استنادًا إلى علاقات تاريخية أو سنوات خدمة طويلة. هذه الثقة، رغم قيمتها الإنسانية والإدارية، تصبح ثغرة خطيرة عندما تُستبدل بها أدوات الرقابة الموضوعية المستقلة. فالمدير الذي يحكم على عمله الذاتي يرصد عادة ما يؤيد توجهاته المسبقة ويتغاضى عن الاختلالات التي قد تضعف موقعه التنفيذي.
يتجلى هنا المفهوم الجوهري الذي يستند إليه الفكر الإداري الحديث، ومفاده أن الرقابة القائمة على الذات تظل رقابة ناقصة لا تضمن الحماية الكافية للمؤسسة. إن حماية النظام المالي للشركة تقتضي بالضرورة حماية الإدارة المالية ذاتها من انحيازاتها وضغوطها التشغيلية واليومية. ولا يمكن إنجاز هذه الحماية إلا من خلال بناء جهاز رقابي مستقل يمتلك الصلاحيات الكافية لفحص الأعمال المالية بحياد تام. وتتمثل هذه الأداة في إدارة المراجعة الداخلية التي لا تتبع الإدارة التنفيذية، بل ترتبط وظيفيًا وتنظيميًا بلجنة المراجعة المنبثقة عن مجلس الإدارة.
الاستقلالية التنظيمية شرط للفاعلية
تتطلب الاستقلالية التنظيمية للمراجع الداخلي ألا يخضع بأي شكل من الأشكال لسلطة المدير المالي أو أي مسؤول تنفيذي آخر داخل الشركة. فعندما يكون المراجع الداخلي تابعًا للمدير المالي في تسلسله الإداري أو يتلقى منه تقييم أدائه ومكافآته، تفقد عملية المراجعة قيمتها الحقيقية وتتحول إلى مجرد توثيق لقرارات الإدارة. إن المراجع الذي يشعر بأن استقراره الوظيفي يرتبط برضا الشخص الذي يراجع أعماله لن يمتلك القدرة على رفع تقارير موضوعية تتناول الأخطاء الجوهرية. من هنا يصبح تقديم التقارير مباشرة إلى لجنة المراجعة ضامنًا أساسيًا لحياد العملية الرقابية برمتها.
تزداد أهمية هذه الاستقلالية في الوقت الحالي نظراً لتعقد المعاملات المحاسبية واعتتماد القيادات المالية على تقديرات اجتهادية عند إعداد التقارير والبيانات المالية. تتضمن هذه الاجتهادات تقييم أصول الشركة، وتحديد حجم المخصصات للديون المشكوك في تحصيلها، واحتساب الالتزامات المستقبلية المترتبة على العقود التشغيلية. كل هذه المجالات تحمل هامشًا واسعًا للخطأ أو للتوجيه المحاسبي المفضل للظهور بمظهر مالي أكثر استقرارًا من الحقيقة. ومن ثم، فإن المراجعة المستقلة توفر حائط صد ينقي هذه التقديرات من التسييس أو المبالغة غير المبررة.
في العديد من الشركات العائلية في العالم العربي، يُنظر إلى إدخال نظام مراجعة مستقل ولجنة مراجعة فعالة باعتباره مؤشرًا على التشكيك في نزاهة المدير المالي. إن هذا الفهم النمطي الخاطئ يمثل أحد أبرز العوائق أمام الانتقال بالشركات العائلية نحو الحوكمة المؤسسية المستدامة. إن الهدف السامي للرقابة المستقلة لا يكمن في البحث عن زلات الأفراد أو توجيه الاتهامات، بل يهدف إلى بناء بيئة عمل تحمي المؤسسة والمسؤولين فيها من التبعات القانونية والمالية للقرارات الفردية. فالنظام الرقابي الرصين يمنح المدير المالي الكفء مظلة آمنة تضمن سلامة أرقامه.
بين التكلفة الإدارية والمساءلة المؤسسية
قد يعترض بعض المالكين والتنفيذيين بأن فرض طبقات مراجعة مستقلة يتسبب في تعطيل مسار اتخاذ القرارات ويضيف أعباء مالية غير ضرورية على الميزانية التشغيلية. ويرى أصحاب هذا الرأي أن التعاقد مع مدير مالي ذي كفاءة عالية وسجل حافل من النجاحات يكفي لحماية الشركة ودعم نموها دون الحاجة لتأسيس لجان ومراجعين مستقلين. ينطلق هذا الاعتراض من رغبة مفهومة في تبسيط العمليات وتجنب التعقيدات الإدارية، وخفض النفقات التي لا تولد عائدًا مباشرًا وملموسًا على المبيعات والأرباح.
لكن الرد الحاسم على هذا الطرح يظهر عند التحليل العميق لمخاطر الأخطاء المالية وتكلفة الوقوع فيها مقارنة بتكاليف أجهزة الحوكمة والرقابة. إن تكلفة غياب الرقابة المستقلة تفوق بكثير المصاريف المترتبة على إنشاء إدارة مراجعة داخلية وتفعيل لجنة مراجعة تابعة للمجلس. فالأخطاء المحاسبية المتراكمة أو التقديرات غير الدقيقة للسيولة النقدية قد تؤدي إلى انهيار مفاجئ لملاءة الشركة وتدمير قيمتها في السوق. علاوة على ذلك، فإن وجود رقابة مستقلة يعزز ثقة البنوك والمؤسسات التمويلية والمستثمرين الخارجيين في البيانات المالية التي تصدرها الشركة.
إن التحول من نمط الإدارة القائم على الثقة الفردية إلى نمط المساءلة المؤسسية يعد شرطًا أساسيًا لتحقيق الاستدامة وحماية أصول الشركات العائلية عند انتقالها بين الأجيال. فالمؤسسات التي تربط سلامة ماليتها بشخص المدير المالي وحده تظل عرضة للمخاطر الهيكلية بمجرد تغيّر الشخص أو تقاعده أو ارتكابه خطأ تقديريًا. بينما تكفل الحوكمة المستقلة استمرارية الضوابط والآليات الرقابية وتناقلها عبر الأجيال بشكل مؤسسي ثابت لا يتأثر بالتغيرات التشغيلية أو الشخصية داخل الهيكل التنفيذي للشركة.
في النهاية، تتلخص قضية الحوكمة المالية في الإدراك الواعي بأن الرقابة ليست أداة عقابية، بل هي جزء لا يتجزأ من منظومة السلامة التنظيمية للمؤسسة. إن الإدارة المالية الواثقة من كفاءتها هي أول من يدعو إلى وجود مراجعة داخلية مستقلة لتأكيد سلامة أعمالها وحماية قراراتها من الشكوك. أما الجمع بين سلطة تنفيذ القرارات المالية وسلطة الرقابة عليها في يد واحدة، فهو الثغرة التي لطالما كبدت الشركات خسائر فادحة. الحماية الحقيقية للأصول والشركات هي التي تخضع بدورها لحماية مستقلة لا تجامل ولا تحابي.
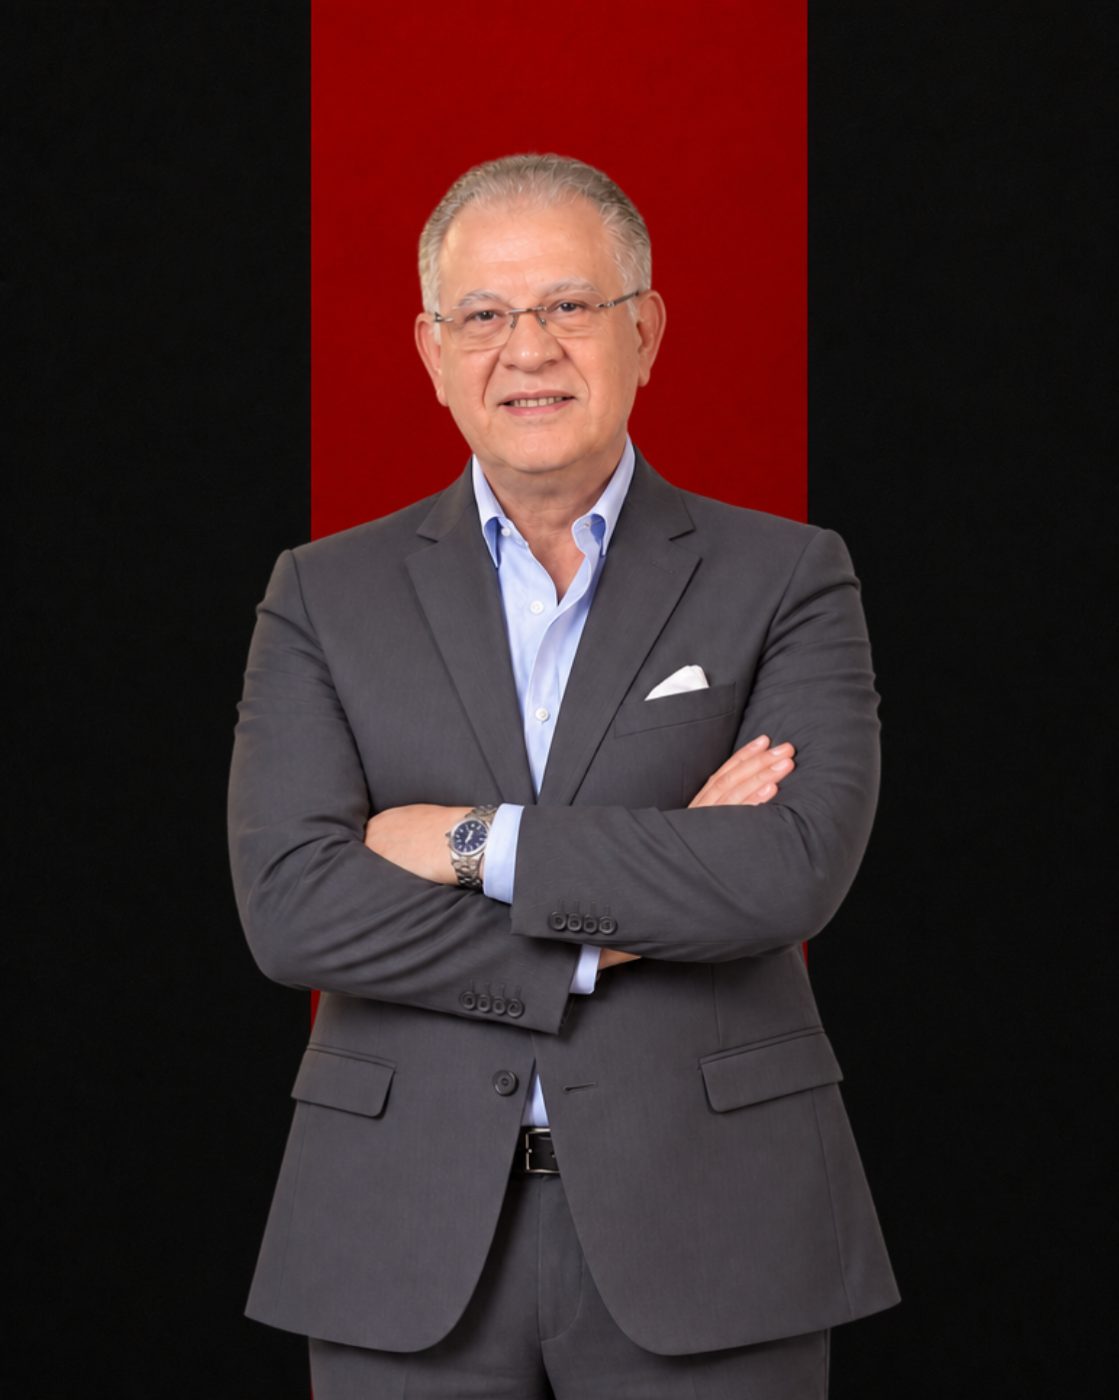
د. حازم فاروق المهدي استشاري إدارة الأعمال وحوكمة الشركات، وخبير استراتيجيات الأعمال وتعظيم الربحية، يمتلك أكثر من 38 عامًا من الخبرة في الإدارة والتسويق والمبيعات والعمليات وتطوير الأعمال. تتركز خبرته في إعادة هيكلة الشركات، الحوكمة، تطوير الشركات العائلية، بناء الاستراتيجيات، تحسين الأداء والربحية، وتطوير القيادات، مع خبرات مهنية واستشارية في مصر والأسواق العربية. مؤسس نموذج PIOS™ ومنهجية G-Road™ لحوكمة الأعمال، وصاحب عدد من النماذج والأطر المهنية في التشخيص المؤسسي وتعظيم الربحية وتطوير الأداء، ومؤلف كتاب «الشركات العائلية: من الصراع إلى الاستدامة».
الصفحة الكاملة وكل المقالات
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.