التداول الخارجي في السعودية أمام اختبار الرافعة: حماية للمستثمر أم وصاية عليه؟
ملخص
تقترح هيئة السوق المالية هوامش 50% و25% على تداولات الوسطاء السعوديين في الأسواق الخارجية. القيد يحد الرافعة، لكنه لا يعيد السيولة للسوق المحلية.
استمع إلى المقال
بعد أكثر من 20 عاماً في متابعة الأسواق المالية وهيئاتها الرقابية، تعلمت أن أخطر الأرقام ليست الضخمة، بل التي لا تنسجم مع جاراتها، وفي بيانات هيئة السوق المالية السعودية رقمان من هذا النوع: تداولات خارجية بنحو 939 مليار ريال في الاثني عشر شهراً المنتهية في الربع الأول، مقابل أصول للعملاء بنحو 36.5 مليار ريال. أي أن قيمة التداول تعادل 25.7 مرة قيمة الأصول. هذه النسبة لا تثبت مضاربة ولا اقتراضاً، لكنها تفسر لماذا بدأت الهيئة تنظر إلى ما يجري خارج الحدود.
والمسألة أكبر من أرقام الوسطاء، فتداول السعودية هي أكبر سوق مالية في الشرق الأوسط وشمال أفريقيا، وبلغت القيمة السوقية لشركاتها في السوق الرئيسية نحو 9.6 تريليون ريال في يوليو 2026، موزعة على 260 شركة، بحسب تقرير تداول الأسبوعي، وأي قاعدة تمس مكان تداول السعوديين لأموالهم تمس سيولة هذه السوق.
وفق بيانات تداول السعودية، ارتفعت قيمة التداولات في الأسواق الأجنبية عبر الوسطاء السعوديين 145% بين الربع الرابع من 2024 والربع الرابع من 2025، انطلاقاً من 105.7 مليار ريال. أما أصول العملاء فارتفعت 60% فقط، من 22.4 إلى 35.8 مليار ريال. وفي الربع الأول من 2026 بلغت التداولات 264.4 مليار ريال، منها 241.9 مليار ريال في الأسواق الأميركية، أي نحو 91.5% بحسب بيانات تداول السعودية.
ماذا يقترح المشروع؟
يتلقى المشروع التعليقات عبر منصة استطلاع حتى 27 أكتوبر 2026، ويبدأ العمل بصيغته النهائية في الأول من نوفمبر. وبحسب الاستطلاع الذي طرحته هيئة السوق المالية في 26 سبتمبر الماضي، يلزم العميل بهامش لا يقل عن 50% من قيمة الصفقة قبل تنفيذها، ويراقب يومياً بحيث لا ينخفض عن 25% من القيمة الحالية للمركز. ويحظر تمويل الصفقات بالهامش على الصناديق والأوراق ذات الرافعة، والأدوات المرتبطة بالسلع والمعادن ومؤشرات التذبذب، وأسهم الشركات التي بلغت خسائرها المتراكمة 50% فأكثر من رأسمالها. ويضيف متطلبات ملاءمة، وموافقة مكتوبة مستقلة على إقراض أسهم العميل، وعلى المنافع الناشئة عن المدفوعات مقابل تدفق الأوامر.
وهذه النسب مطبقة أصلاً داخل المملكة. فالمادة 45 من لائحة مؤسسات السوق المالية تفرض هامشاً أولياً لا يقل عن 50% و25% من القيمة الحالية لكل مركز في أسهم الشركات المدرجة محلياً. المشروع إذن يمدّ منطق السوق المحلية إلى الخارج.
حماية أم وصاية؟
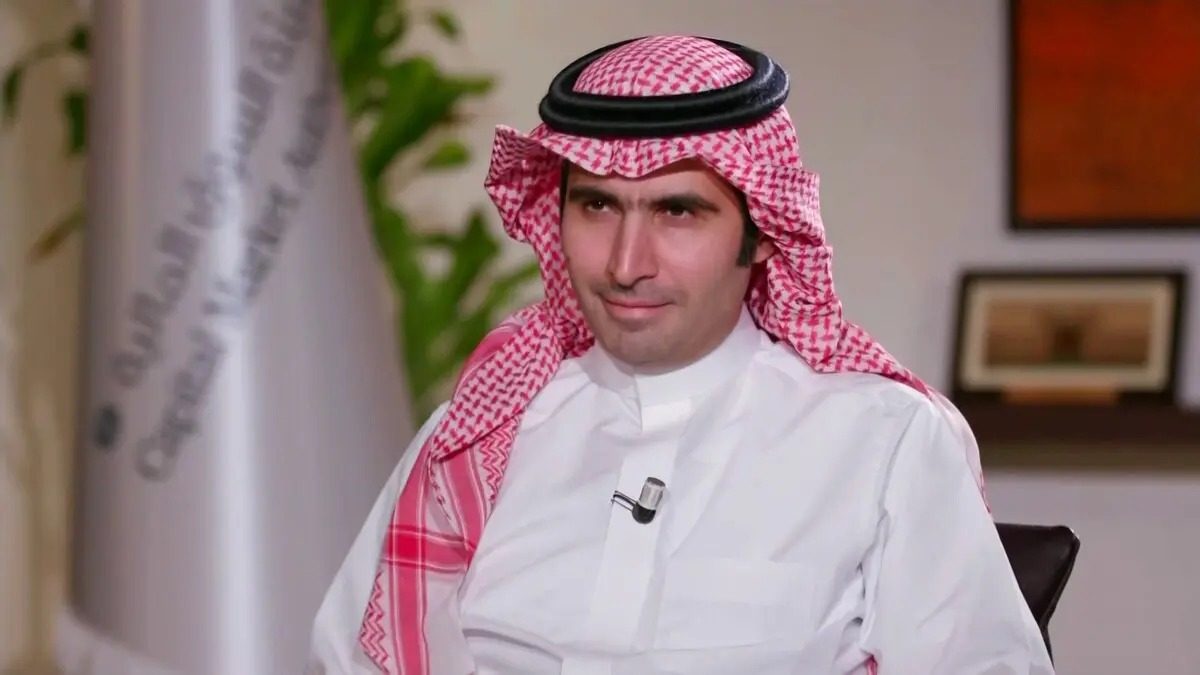
ولعل ما قاله رئيس مجلس الهيئة مازن السديري لقناة العربية، في أول ظهور إعلامي بعد توليه منصبه، يضع هذا الطرح حدود تدخل الهيئة أمام اختبار واضح: أين تنتهي حماية المستثمر وتبدأ الوصاية عليه؟ فقد أكد السديري أن دور الهيئة ليس اتخاذ القرار نيابة عن المستثمر، بل حمايته من مخاطر المنتجات ذات الرافعة المرتفعة، وهي منتجات قد تؤدي إلى خسائر تتجاوز رأس المال المستثمر.
غير أن حماية المستثمر لا تُقاس بالقيود وحدها؛ فكلما ضاقت خياراته داخل المنظومة المرخصة، زادت أهمية أن توفر له السوق بدائل مفهومة وتنافسية، حتى لا يبحث عن الرافعة في قنوات أقل انضباطاً.
وقدم السديري فتح السوق أمام الأجانب بوصفه جزءاً من رؤية أوسع لإعادة بناء السوق وتعزيز تنافسيتها، لا قراراً منفصلاً يقتصر أثره على زيادة عدد المستثمرين. وتتجه رؤيته إلى سوق تكون وجهة لادخار المواطنين وتجذب رؤوس الأموال الدولية في الوقت نفسه، ضمن برنامج يشمل جودة الطروحات والتداولات الخوارزمية وضوابط البيع على المكشوف.
السؤال الأكثر إلحاحاً بعد كل هذه التصريحات هو كيف سيؤثر القرار على السيولة، فالقيود المقترحة لن تعيد الأموال المتداولة في الخارج إلى السوق المحلية تلقائياً. فتحديد الهامش يقلص الرافعة، وقد ينخفض حجم التداول الخارجي في المرحلة الأولى، لكن المال الذي يتراجع عن الرافعة لا يتجه بالضرورة إلى تداول. والمطلوب أن تتغير نوعية السيولة، فيقل أثر طلبات تغطية الهامش والبيع الإجباري عند الهبوط.
أما في الداخل، فقد شخّص السديري المشكلة بنفسه: عدد كبير من الأسهم المتراجعة، وضعف بعض الطروحات، وانخفاض أحجام التداول، وتغير تركيبة المتداولين. وذكر أن جزءاً كبيراً من التداولات الخوارزمية يعود إلى مؤسسات أجنبية وأن الهيئة تراقبه. وتقييد الرافعة في الخارج لا يعالج أياً من ذلك. فلكي يبقى المستثمر السعودي في سوقه، يحتاج إلى أسهم تحقق عائداً بعد الإدراج وإفصاحات أوضح.
أما الفخ الأبرز في الحوار هو تهرب السديري من الإجابة على أصعب أسئلته وهو: هل ترتفع حصة الأجانب؟، فبحسب تصريحات السديري، لا جواب حاسماً بعد. فقد أكد أن الهيئة تناقش الجهات الحكومية والمنظمين القطاعيين للوصول إلى نسب متفق عليها قبل اتخاذ قرار، حتى لا تضطر إلى التراجع عنه لاحقاً. ولم يعلن نسبة بديلة ولا موعداً. فالسقف الحالي 49% للأجانب مجتمعين و10% للمستثمر غير المقيم الواحد، باستثناء الاستراتيجيين. والمراجعة جدية، وقد تنتهي إلى نسب تختلف بين القطاعات، لكنها لم تتحول إلى قرار.
والرهان كبير. فقد بلغت ملكية الأجانب 4.66% فقط من القيمة السوقية حتى 23 يوليو 2026، رغم فتح السوق لهم في فبراير. وقدّر مورغان ستانلي، بحسب مقتطفات نشرتها بلومبرغ، أن رفع السقف إلى 75% قد يجذب نحو 4.3 مليار دولار من التدفقات المرتبطة بالمؤشرات، وأن إلغاءه قد يرفعها إلى 7.4 مليار دولار. وهذا تقدير بنك، لا موقف الهيئة.
المشروع يضع حداً للرافعة في الخارج، لكنه لا يمنح السوق المحلية سيولة جديدة. ما سيمنحها السيولة هو أن يرى المستثمر السعودي، قبل الأجنبي، سوقاً عادلة بإدراجات جيدة وتداولات خوارزمية منضبطة وقواعد مستقرة. وإذا لم يحدث ذلك، فقد يبحث بعض العملاء عن رافعة أعلى في منصات غير مرخصة، وهذا خطر محتمل لا تدعمه حتى الآن بيانات منشورة.
هذه الإصلاحات تمنح الهيئة سمعة التشدد قبل سمعة الانفتاح. والسوق تحتاج إلى الاثنين معاً. ما سيحكم على الهيئة ليس ما قالته قبل 27 أكتوبر، بل ما ستفعله بعده.
ماذا تعني هذه المصطلحات؟
الرافعة المالية: استخدام أموال مقترضة لتكبير حجم الصفقة. برافعة 4:1 مثلاً، يمكنك التحكم في 400 ريال بـ100 ريال فقط. الربح يتضاعف، والخسارة تتضاعف أيضاً.
الهامش الأولي وهامش المتابعة: الهامش الأولي هو الضمانة التي تودعها عند فتح الصفقة. هامش المتابعة هو الحد الأدنى الذي يجب أن يبقى في حسابك وإلا أُغلقت الصفقة تلقائياً.
الأوراق ذات الرافعة: أدوات مالية كالعقود الآجلة والخيارات تتيح التحكم في أصول بقيمة أكبر بكثير من رأس المال المدفوع.
تمويل الصفقات بالهامش: خدمة يقدمها الوسيط تتيح للعميل شراء أوراق مالية بأموال يقترضها جزئياً من الوسيط، مقابل فائدة وبضمانة الأوراق المشتراة.
التداولات الخارجية: شراء أسهم في أسواق خارج المملكة عبر وسطاء سعوديين مرخصين. الاقتراح الراهن يضع حدوداً على الرافعة في هذه الصفقات تحديداً.
التدفقات المرتبطة بالمؤشرات: أموال صناديق الاستثمار السلبية التي تشتري وتبيع الأسهم آلياً عند إضافتها أو إزالتها من المؤشرات الكبرى كمؤشر MSCI للأسواق الناشئة.
ما وراء الأرقام
"إم إن تي حالا": 124.8 ألف دعوى في نشرة أكبر طرح بالجنيه المصري.. فهل يعوّض السعر المستثمر عن المخاطر؟
السعودية بين عجز يتسع في 2026 وإنفاق يتراجع في 2027.. هل تدخل رؤية 2030 اختبارها الأصعب؟
خوارزميات في السعودية وتوصيات على تليجرام في مصر.. من يحمي صغار المستثمرين؟
"خطة الشطرنج".. هل ينجح البنك المركزي المصري في إنقاذ المصانع المتعثرة؟
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.