من ملأ الفراغ حين توقف نفط الخليج؟
ملخص
في 2025 ضخّ العالم رقماً قياسياً بلغ 100.6 مليون برميل يومياً. ثم أغلق هرمز. الإنتاج السعودي هبط 37% والإيراني 48%.. فمن يضخ اليوم؟
استمع إلى المقال
ثمة رقمان يلخصان ما جرى للنفط في ثمانية عشر شهراً.
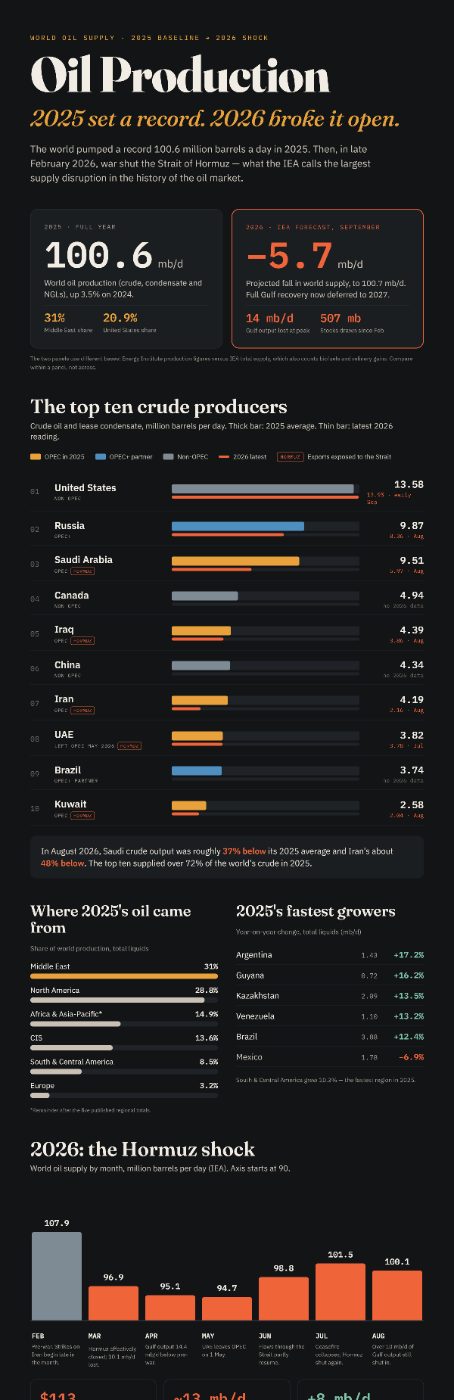
الأول: 100.6 مليون برميل يومياً، وهو ما ضخّه العالم في 2025، بارتفاع 3.5% عن العام السابق. رقم قياسي في تاريخ الصناعة.
الثاني: ناقص 5.7 مليون برميل يومياً، وهو التراجع الذي تتوقعه وكالة الطاقة الدولية لإمدادات 2026، لتنزل إلى 100.7 مليون برميل يومياً، مع تأجيل التعافي الكامل للخليج إلى 2027.
بين الرقمين حدث واحد: إغلاق مضيق هرمز أواخر فبراير، وهو ما تصفه الوكالة بأنه أكبر اضطراب إمداد في تاريخ سوق النفط.
لكن القصة الأهم ليست في حجم الخسارة، بل في توزيعها. فالعالم لم يتوقف عن الضخ، بل تغيّر من يضخ.
من خسر؟
الأرقام الشهرية لأغسطس تكشف عمق الضربة. السعودية أنتجت 5.97 مليون برميل يومياً، هبوطاً من 8.24 في يوليو، أي أقل بنحو 37% من متوسطها في 2025 البالغ 9.51. وإيران نزلت إلى 2.16 مقابل متوسط 4.19، أي بانخفاض يقارب 48%. أما العراق فتراجع إلى 3.86 من 4.39، والكويت إلى 2.04 من 2.58.
وحتى روسيا، وهي خارج دائرة هرمز، سجلت 8.36 في أغسطس مقابل متوسط 9.87 في 2025.
في أغسطس ظل أكثر من 10 ملايين برميل يومياً من إنتاج الخليج متوقفاً. وفي ذروة الأزمة بلغت الخسارة نحو 14 مليون برميل يومياً.
من ربح؟
الجواب في سطر واحد: الأطلسي.
الولايات المتحدة سجلت 13.95 مليون برميل يومياً من الخام في مطلع سبتمبر، أي فوق متوسطها لعام 2025 البالغ 13.58. وإذا احتُسبت السوائل كافة، فقد بلغ إنتاجها 21.1 مليون برميل يومياً في 2025، وهو ما يقارب إنتاج السعودية وروسيا مجتمعتين.
والأسرع نمواً في 2025 لم يكن أحد من كبار أوبك. الأرجنتين نمت 17.2%، وغيانا 16.2%، وكازاخستان 13.5%، والبرازيل 12.4%. أما أمريكا الجنوبية والوسطى فكانت أسرع الأقاليم نمواً بنسبة 10.3%.
هذه ليست تفاصيل إحصائية. إنها إعادة توزيع للقدرة على التأثير في السعر.
أوبك تخسر عضواً في أسوأ توقيت
في الثامن والعشرين من أبريل أعلنت الإمارات انسحابها من أوبك وأوبك+ اعتباراً من الأول من مايو، بعد 59 عاماً من العضوية. وقالت وكالة أنباء الإمارات إن القرار يعكس رؤية اقتصادية طويلة المدى وتسريع الاستثمار في الإنتاج المحلي، وأكد وزير الطاقة سهيل المزروعي أنه قرار منفرد لم تشارك فيه السعودية.
الخلفية معروفة: نزاع ممتد حول حصة الإمارات البالغة 3.5 مليون برميل يومياً، مقابل استثمارات بنحو 150 مليار دولار تستهدف طاقة إنتاجية عند 5 ملايين برميل يومياً بحلول 2027.
المعنى أن أوبك تفقد أحد أكبر منتجيها وأقلهم كلفة، بينما بقية أعضائها متوقفون قسراً لا طوعاً. فالمنظمة التي تستمد قوتها من إدارة الفائض تجد نفسها اليوم تدير عجزاً لم تختره.
منحنى الأشهر: الهبوط ثم الهضبة
مسار الإمداد العالمي الشهري يروي القصة بوضوح. فبراير قبل الحرب 107.9 مليون برميل يومياً، ثم 96.9 في مارس مع الإغلاق الفعلي للمضيق، فـ95.1 في أبريل حين نزل إنتاج الخليج 14.4 مليون برميل تحت مستواه قبل الحرب، ثم القاع عند 94.7 في مايو.
بعدها بدأ التعافي الجزئي: 98.8 في يونيو مع استئناف جزئي للتدفقات، و101.5 في يوليو، ثم 100.1 في أغسطس بعد انهيار الهدنة وإغلاق هرمز مجدداً.
الشكل الذي يرسمه هذا المنحنى ليس شكل V ولا شكل U. إنه هضبة عند مستوى أدنى. والسوق تعلّم أن يعيش عليها.
ماذا يعني هذا للاقتصادات العربية؟
للمنتجين: السعر المرتفع لا يعوّض البرميل غير المباع. فحين تفقد ثلث إنتاجك، لا يكفي ارتفاع برنت لسدّ الفجوة في الموازنة، خصوصاً مع تكاليف نقل إضافية وعلاوات تأمين وشحن.
للمستوردين: الفاتورة ترتفع مرتين، مرة بالسعر ومرة بكلفة الطرق الأطول.
والخطر القادم معاكس تماماً. فوكالة الطاقة الدولية تتوقع ارتداد الإنتاج بنحو 8 ملايين برميل يومياً في 2027. وفي الأثناء لم يتوقف المنتجون خارج الخليج عن التوسع. فإذا عادت براميل الخليج إلى سوق امتلأت ببدائلها، لن تكون المشكلة نقصاً بل فائضاً.
بالعربي NovaTAQA
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.