الجغرافيا تهزم الجيولوجيا.. من يملك النفط ومن يملك الطريق؟
ملخص
لم يعد السؤال كم تنتج، بل من أين تخرج. هرمز مغلق وباب المندب محاصر، وأنابيب الطوارئ صُممت لتكمل الممر لا لتحل محله.. ومصر صارت آخر الأبواب.
استمع إلى المقال
في الحادي عشر من سبتمبر توقف خط الشرق-الغرب السعودي، الشريان الذي يحمل الخام من المنطقة الشرقية إلى ينبع على البحر الأحمر. وخلال أيام، أبلغت أرامكو بعض عملائها الأوروبيين بخفض أو تعليق مخصصات أكتوبر، قبل أن تستعد المملكة لإعادة تشغيل الخط هذا الأسبوع.
لاحظ ما حدث هنا. أكبر مُصدّر للنفط في العالم لم يفقد حقلاً واحداً، ولم ينخفض احتياطيه برميلاً واحداً. ومع ذلك تعطّلت قدرته على البيع. هذه هي القصة الحقيقية لعام 2026: الجيولوجيا لم تعد تحسم
شيئاً، والجغرافيا تحسم كل شيء.
ماذا انكسر بالضبط
منذ الثامن والعشرين من فبراير، ومع بدء العمليات الأمريكية الإسرائيلية ضد إيران، توقفت الحركة عبر مضيق هرمز فعلياً. ووصفت وكالة الطاقة الدولية ما جرى بأنه أكبر اضطراب إمداد في تاريخ سوق النفط، وأكبر تهديد لأمن الطاقة في التاريخ.
الأرقام حتى منتصف سبتمبر تحكي القصة. الإنتاج المتوقف في الخليج بلغ متوسطه 6.7 مليون برميل يومياً في أغسطس، صعوداً من 5 ملايين في يوليو. وانخفض الإنتاج العالمي في أغسطس إلى 100.1 مليون برميل يومياً، مع بقاء أكثر من 10 ملايين برميل يومياً من إنتاج الخليج متوقفة. وتجاوز برنت 100 دولار هذا الأسبوع، بعدما كان قرب 70 في يوليو.
ثم جاءت الضربة الثانية من الجنوب. ففي العشرين من يوليو أعلن الحوثيون حصاراً بحرياً على السفن السعودية، فانخفضت الشحنات المتجهة من ينبع نحو باب المندب بنحو 90% تقريباً.
المنتج محاصر من جهتين: الخليج شرقاً، والبحر الأحمر جنوباً.
لماذا لم تنقذ الأنابيب أحداً؟
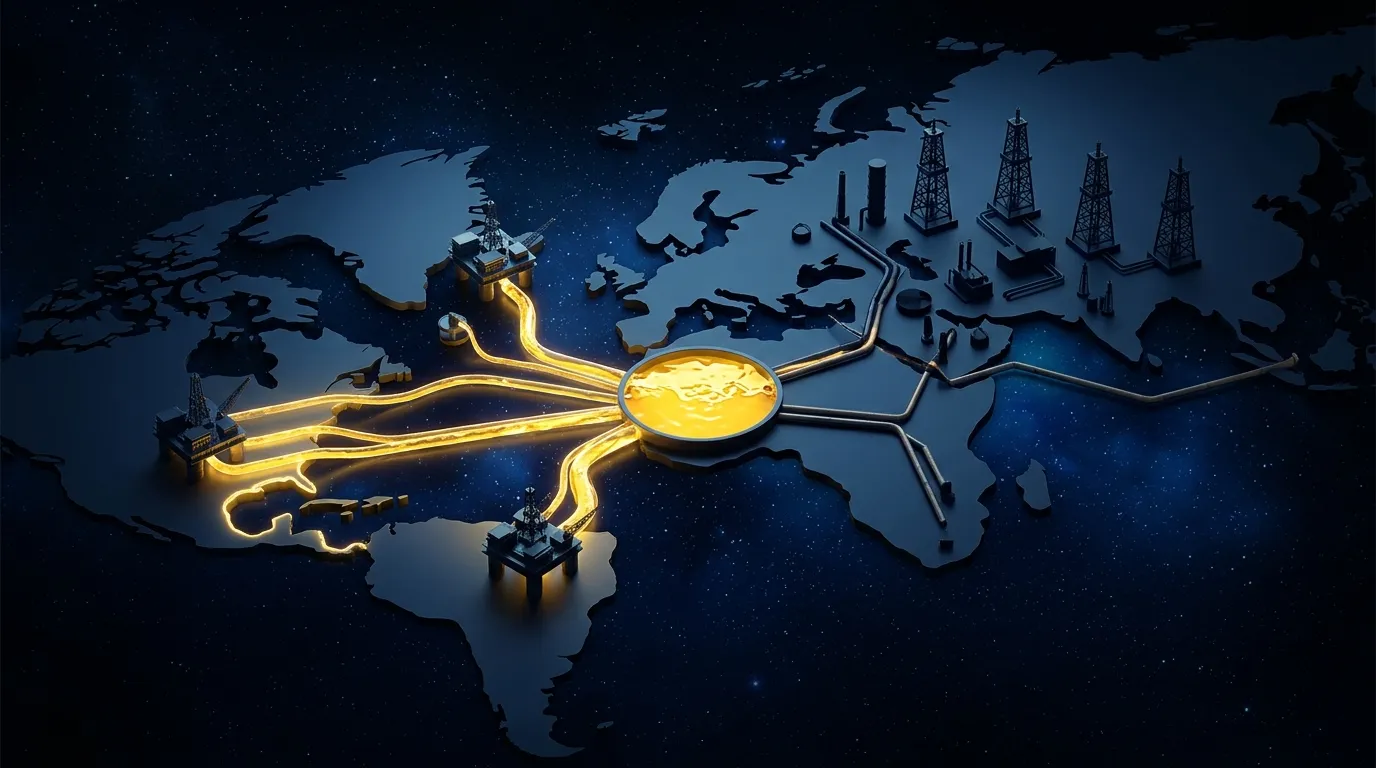
بنت السعودية والإمارات خطوط تجاوز على مدى عقدين تحسباً لهذا اليوم تحديداً: خط الشرق-الغرب نحو ينبع، وخط أبوظبي نحو الفجيرة. وحين جاء اليوم، اكتشف الجميع الخلل نفسه.
صُممت هذه الخطوط لتكمّل هرمز، لا لتحل محله. خط أبوظبي طاقته الاسمية بين 1.5 و1.8 مليون برميل يومياً، ولا يتبقى فيه سوى هامش متواضع. وبحسب تحليل ماكنزي، ظلت 3.3 مليون برميل يومياً تعبر المضيق فعلاً، وبلغت الفجوة الصافية 15.5 مليون برميل يومياً، غطّت إعادة التوجيه عبر الأنبوبين مع زيادة الإنتاج نحو 35% منها فقط.
والأهم أن خط الأنبوب ينقل النفط، لكنه لا يُخرجه. فالخام الذي يصل إلى ينبع يظل بحاجة إلى ممر بحري، وذلك الممر صار هو الآخر جبهة.
مصر: آخر الأبواب
هنا تدخل القاهرة المعادلة، لا كمستهلك بل كبنية تحتية حرجة.
مع إغلاق هرمز وحصار باب المندب، بقي الممر الشمالي للبحر الأحمر نحو مصر هو المخرج الأخير إلى المتوسط. وارتفع الخام السعودي المتجه بهذا المسار نحو الثلث بعد إعلان الحصار في يوليو، ليصل إلى قرابة 1.1 مليون برميل يومياً. وبلغت تدفقات خط سوميد نحو 1.9 مليون برميل يومياً في أغسطس، وهو رقم قريب من أقصى ما يحتمله الخط، بينما بلغ إجمالي التحميل في سيدي كرير على المتوسط نحو 2.3 مليون برميل يومياً.
وسوميد ليس خياراً بل ضرورة هندسية، لأن ناقلات الخام العملاقة المحمّلة بالكامل لا تستطيع عبور قناة السويس بسبب الغاطس، فتفرغ جزءاً من حمولتها في العين السخنة وتستعيده في سيدي كرير.
هذه فرصة إيرادية لمصر، لكنها فرصة بسقف. فالخط يعمل قرب طاقته القصوى، وتوسعته تحتاج سنوات لا شهوراً. ومصر لا تستطيع استيعاب كثير مما يُعرض عليها، ما يعني أن جزءاً من الخام يسلك طريق رأس الرجاء الصالح بتكلفة نقل إضافية تُقدَّر بنحو 9 دولارات للبرميل.
الغاز: النسخة الأقسى من القصة
ما حدث للنفط حدث للغاز بصورة أعنف. فبعد الضربات التي طالت رأس لفان، أعلنت قطر للطاقة القوة القاهرة، وانخفضت صادراتها من الغاز المسال بنسبة 96%، إذ شحنت 18 شحنة مقابل 509 في الفترة نفسها من العام الماضي، بخسائر تُقدَّر بنحو 24 مليار دولار.
والأثر يمتد إلى ما بعد الحرب. فوكالة الطاقة الدولية ترى أن الأضرار التي لحقت بمنشآت الإسالة القطرية ستؤخر موجة الإمداد العالمية، بخسارة تراكمية تقارب 140 مليار متر مكعب بين 2026 و2030.
المفارقة التي تنتظرنا
وهنا تكمن المفارقة التي يغفلها كثيرون وهم منشغلون بالأزمة.
الطلب العالمي على الغاز المسال مرشح للتراجع 8% بين 2025 و2026، وهو أول انكماش سنوي منذ أكثر من عقد. وفي الوقت نفسه تدخل الصناعة أكبر موجة توسعة في تاريخها بنحو 207 ملايين طن من الطاقة الجديدة. أما في النفط، فتتوقع وكالة الطاقة الدولية ارتداد الإنتاج بنحو 8 ملايين برميل يومياً في 2027، بينما ترى إدارة معلومات الطاقة الأمريكية متوسط برنت هابطاً إلى 74 دولاراً العام المقبل.
بعبارة أخرى: الأزمة الحالية أزمة ممرات، والأزمة القادمة قد تكون أزمة فائض.
ما الذي يستحق المراقبة؟
السيناريو الأول: انفراج تدريجي. يعود خط الشرق-الغرب إلى طاقته، ويُفتح هرمز جزئياً، فيعود الفائض المؤجل إلى السوق سريعاً وتتراجع الأسعار. الرابح هنا المستورد العربي، والخاسر ميزانيات المنتجين.
السيناريو الثاني: تكيّف طويل. يستقر النزاع عند وضع رمادي، فتتحول ممرات العبور إلى بنية استثمارية دائمة: توسعة سوميد، وتخزين استراتيجي في أسواق الاستهلاك، ومسارات جديدة نحو المتوسط، وعلاوة تأمين تدخل في تسعير كل مشروع طاقة جديد.
في الحالتين، تغيّر واحد يبقى بعد انتهاء الأزمة. لعقود، كان تقييم أصول الطاقة يبدأ من سؤال: كم في باطن الأرض؟ من 2026 فصاعداً، يبدأ من سؤال آخر: كيف يخرج، ومن يتحكم في الطريق؟
فهل تبني المنطقة ممراتها قبل الأزمة القادمة، أم تنتظر أن تكتشف حدودها مرة أخرى وهي في وسطها؟
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.