"إم إن تي حالا": 124.8 ألف دعوى في نشرة أكبر طرح بالجنيه المصري.. فهل يعوّض السعر المستثمر عن المخاطر؟
ملخص
تدخل "إم إن تي حالا" البورصة المصرية بأكبر طرح بالجنيه قيمته 7.84 مليار جنيه، ونشرة الأكتتاب تكشف وجود 124.8 ألف دعوى ضد عملاء متعثرين بمطالبات 6.47 مليار جنيه
استمع إلى المقال
علمتني متابعة الطروحات لأكثر من عشرين عاماً أن الرقم الأكبر يشبه الكف الصعيدي: يدوّي فيلتفت الجميع إليه، ويبقى الأثر الحقيقي في مكان آخر.
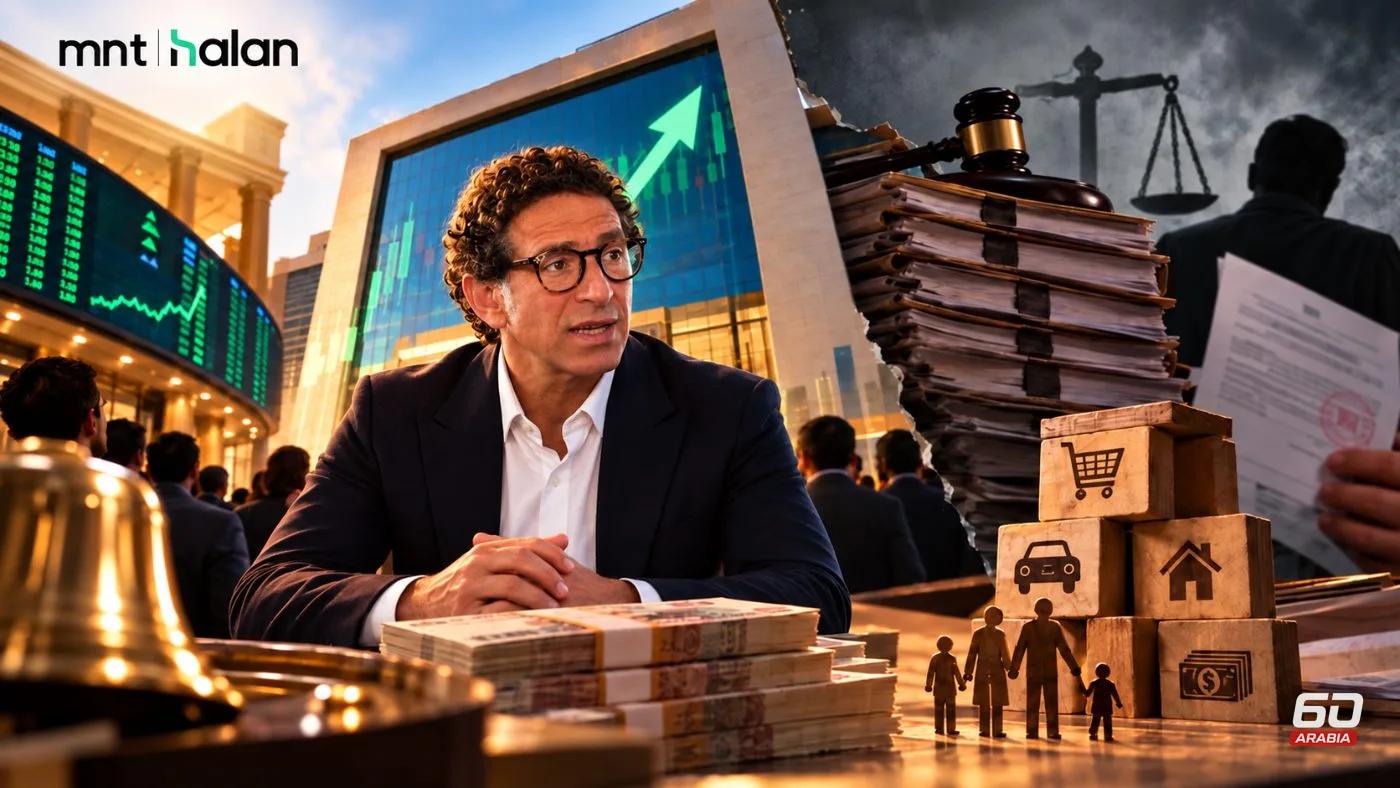
ويبيع المساهم الرئيسي منير نخلة، المؤسس والرئيس التنفيذي لشركة «إم إن تي-حالا» أسهماً بقيمة 7.84 مليار جنيه، في أكبر طرح بالجنيه في تاريخ البورصة المصرية، وهذا ما سيتصدر العناوين. لكن من يقلّب نشرة الطرح يجد رقماً يستحق أن يُقرأ قبله: 124.8 ألف دعوى قضائية ضد عملاء متعثرين، بمطالبات تبلغ 6.47 مليار جنيه.
والسؤال محدد: هل يعوّض سعر الاكتتاب، 24.5 جنيه للسهم، المكتتب عن المخاطر المرتبطة بجودة المحافظ وهيكل التمويل وافتراضات النمو؟ يغلق الاكتتاب العام في 15 أكتوبر ويبدأ التداول المتوقع في 20 أكتوبر. والسعر أقل بنحو 5.5% من القيمة العادلة البالغة 25.92 جنيه، وهو ما يضع القيمة السوقية عند 39.2 مليار جنيه.
متوسط المطالبة في الدعوى الواحدة نحو 52 ألف جنيه، وهي ديون تمويل استهلاكي وصغير، أي في قلب نموذج عمل المجموعة. وتتركز القيمة في «تساهيل للتمويل» بـ5.79 مليار جنيه، أي 89.5% من المطالبات، مقابل 382.3 مليون جنيه لـ«حالا للتمويل الاستهلاكي» بنسبة 5.9%، و299.4 مليون لـ«مشروعي للتجارة» بنسبة 4.6%. ولم يرد في البيانات المنشورة توزيع عدد الدعاوى على الشركات الثلاث، لكن المؤكد أن القيمة تتركز في الذراع الأكبر تمويلاً.
تقول الإدارة إن الـ6.47 مليار جنيه تمثل القيمة الإجمالية لعقود التمويل محل النزاع لا الرصيد المتبقي على العملاء، وإنها لا تتجاوز 3.5% من إصدارات المجموعة منذ نشأتها، وإن التقاضي أداة تحصيل معتادة في القطاع. وبحسب بيان البنك التجاري الدولي، خدمت المجموعة 7.9 ملايين عميل منذ التأسيس حتى يونيو 2026، فتعادل الدعاوى نحو 1.6% منهم، مع التنبيه إلى أن العميل الواحد قد تكون له أكثر من دعوى.
هذه حجج تستحق الاعتبار، لكنها لا تجيب عن السؤال الذي يهم المكتتب. فهو يحتاج إلى الرصيد القائم فعلاً داخل هذه القضايا، ونسبة ما تتوقع الإدارة تحصيله منه، والمخصصات المكونة بإزائه، والمدة المتوقعة للتحصيل. ولا تظهر هذه الأرقام في البيانات المنشورة التي اطلعت عليها.
وتضع الإدارة نسبة التعثر في المحافظ بين 4% و5%، وهو قياس مختلف عن نسبة الـ3.5%، فالأولى تُحسب على المحافظ والثانية على إجمالي الإصدارات منذ النشأة. ولذلك لا يصح وضع الرقمين جنباً إلى جنب كأنهما يقيسان الشيء نفسه. والمقارنة المفيدة هي رصيد القضايا القائم إلى المحفظة القائمة، وهي غير متاحة. ولهذا السبب نفسه، لا تكشف مقارنة الـ6.47 مليار بحجم الطرح أو بالأرباح حجم الخسارة المحتملة، فهي قيمة عقود إجمالية وليست خسائر.
من يتحمل الخسارة إذا ساءت المحافظ؟
لدى «تساهيل» ثماني إصدارات توريق قائمة بـ31.47 مليار جنيه حتى 30 سبتمبر، ولدى «حالا للتمويل الاستهلاكي» أربع إصدارات بـ8.07 مليار، بإجمالي 39.54 مليار جنيه. والتوريق تحويل محفظة ديون إلى كيان مخصص يصدر سندات بضمانها، فتحصل الشركة على سيولة تعيد استخدامها في التمويل. لكن انتقال المحفظة لا يعني بالضرورة انتقال كل المخاطر، فإذا احتفظت الشركة بشرائح من الإصدار أو قدمت ضمانات أو التزامات أخرى، بقي جزء من المخاطر عليها.
وهذا هو السؤال الذي يخص المساهم والمكتتب: كم من المخاطر انتقل فعلاً إلى حملة أدوات التوريق، وكم بقي على الشركات التابعة والمساهمين؟ وتزداد أهمية الجواب مع حجم التمويل، فأصول المجموعة 44.2 مليار جنيه مقابل التزامات 35.7 مليار بنهاية يونيو، وتقترض شركاتها التابعة نحو 31.7 مليار. وهذه نقطة تحتاج إجابة واضحة من الإدارة قبل إغلاق الاكتتاب.
المساهم الرئيسي يبيع 7.84 مليار ويضخ حتى 4 مليارات
حصيلة الطرح ثمن أسهم قائمة، ولا يدخل منها جنيه إلى خزينة الشركة. وبعده يكتتب المساهم نفسه في زيادة رأسمال مغلقة تصل إلى 4 مليارات جنيه بسعر الطرح، ويحتفظ بنحو 80.47% من الشركة. فإذا اكتتب في الزيادة بالكامل، يتجاوز ما يقبضه ما يضخه بنحو 3.84 مليار جنيه، وتبقى السيطرة في يده. والمال الجديد الذي يدخل الشركة يأتي من المساهم نفسه، وعلى المكتتب أن يعرف في أي شيء سيُستخدم، وهو ما لم تجب عنه البيانات المنشورة بصورة كافية.
والمستثمر يشتري سهماً في شركة قابضة تعتمد على توزيعات تابعيها، وهي لا تتوقع توزيع أرباح عن 2026 بسبب قيود في بعض عقود التمويل، فلا عائد نقدياً قريباً. وبلغت تكاليف العاملين، وهم نحو 25 ألف موظف، 55% من المصروفات البيعية والعمومية والإدارية في النصف الأول من 2026، فتصبح قدرة المجموعة على ضبط التكلفة جزءاً من اختبار الربحية.
خصم 5.5% على تقييم يفترض قفزة في الأرباح
للشركة ما تفاخر به: 1.9 مليون عميل نشط، وأكثر من 5 آلاف تاجر، وسعر أقل من القيمة العادلة التي حددها مستشار مستقل. لكن الخصم ضيق قياساً إلى الافتراضات التي يقوم عليها التقييم. تتوقع الدراسة أن يرتفع صافي الربح من 3.1 مليار جنيه في 2027 إلى 32.2 مليار في 2031، أي بأكثر من عشرة أمثال في أربع سنوات، بمعدل نمو سنوي مركب يقارب 80%. ويعادل ربح 2031 المتوقع نحو 82% من القيمة السوقية عند الطرح. ولا يعني ذلك أن الشركة تساوي ربح سنة واحدة، لكنه يكشف حجم الرهان على النمو.
وعند 39.2 مليار جنيه يتداول السهم بنحو 12.6 مرة أرباح 2027 المتوقعة. ولا يمكن الحكم على هذا المضاعف دون مقارنته بشركات التمويل الاستهلاكي المقيدة، وهي مقارنة لم ترد فيما نُشر من دراسة التقييم. وإن تحققت التوقعات فقد يبدو السعر زهيداً، وإن لم تتحقق فسيبدو مرتفعاً. والاختبار الأول لهذا الرهان هو أداء النصف الأول من 2026 ومدى اتساقه مع المسار الذي تفترضه الدراسة.
التجاري الدولي: إشارة إيجابية بشروط
وقّع البنك التجاري الدولي اتفاق مستثمر رئيسي بتاريخ 24 سبتمبر لشراء أسهم بما يصل إلى ملياري جنيه، وتبقى حصته دون 5%. ومعه صندوق من لندن بنحو 20 مليون دولار، وتقول الإدارة إن الاثنين يغطيان معاً أكثر من ثلث الطرح. هذه إشارة لها وزنها من مستثمر مؤسسي، لكنها مشروطة، ومن شروطها حق البنك في الانسحاب إذا وقع حدث جوهري يمس المركز المالي للمجموعة. وللبنك علاقة تمتد أكثر من 15 عاماً بالشركة، فإذا كان له دور تمويلي أو ارتباط بإصدارات التوريق، اختلفت دلالة استثماره عن دخول مستثمر بلا علاقة سابقة. أما تغطية الأفراد 62% في اليوم الأول، من شريحة تمثل 3% فقط من رأس المال، فلا تكفي وحدها للحكم على شهية السوق تجاه الطرح.
وماذا عن الطروحات الحكومية؟
نجاح «حالا» اختبار لسيولة السوق وشهيته للطروحات الكبيرة، لكنه لا يقيس مباشرة جاهزية الطروحات الحكومية، فهذه تعتمد على الحوكمة واستقرار الإيرادات وجودة الأصول أكثر من قصة نمو مضاعف. وكان وزير الاستثمار قد أعلن في أبريل أن «مصر لتأمينات الحياة» ستُطرح أواخر يونيو أو مطلع يوليو بنحو 14 مليار جنيه لحصة 20%، ومرّ الموعد دون طرح، ويقول عمر رضوان رئيس البورصة المصرية إن بنك القاهرة سيسبقها قبل نهاية العام. فإذا استقر سهم «حالا» فوق سعر الاكتتاب بعد بدء التداول، فقد يمنح ذلك برنامج الطروحات دفعة معنوية، وإن تعثر فسيضيف اختباراً لسوق تحاول استعادة ثقة المستثمرين.
هل يعوّض السعر المخاطر
بحسب ما نُشر حتى الآن، لا يبدو خصم 5.5% كافياً وحده لتعويض المكتتب، فهو هامش ضيق لسهم يقوم تقييمه على أرباح تتضاعف أكثر من عشر مرات في أربع سنوات، وعلى محافظ لم تتضح مخاطر قضاياها، وعلى هيكل توريق لم يتضح من يتحمل مخاطره بالكامل. ويصبح الخصم أكثر إقناعاً إذا توفرت أربع إجابات قبل 15 أكتوبر.
أولاً: الرصيد القائم داخل القضايا، والمخصصات المكونة بإزائه، ونسبة التحصيل المتوقعة ومدتها.
ثانياً: حدود المخاطر التي تبقى على الشركات التابعة والمساهمين بعد التوريق، سواء في صورة ضمانات أو شرائح محتفظ بها أو التزامات أخرى.
ثالثاً: أوجه استخدام حصيلة زيادة رأس المال البالغة 4 مليارات جنيه.
رابعاً: أرباح النصف الأول من 2026 مقارنة بمسار دراسة القيمة العادلة.
ومن لا يجد هذه الإجابات متاحة عند الإغلاق، يشتري قصة نمو بهامش أمان محدود، ويتحمل وحده تقدير المخاطر.
ما وراء الأرقام
السعودية بين عجز يتسع في 2026 وإنفاق يتراجع في 2027.. هل تدخل رؤية 2030 اختبارها الأصعب؟
خوارزميات في السعودية وتوصيات على تليجرام في مصر.. من يحمي صغار المستثمرين؟
التداول الخارجي في السعودية أمام اختبار الرافعة: حماية للمستثمر أم وصاية عليه؟
"خطة الشطرنج".. هل ينجح البنك المركزي المصري في إنقاذ المصانع المتعثرة؟
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.