إبراهيم جمال يكتب عن تاسي بعد هجوم مطار الرياض: هل استوعب السوق الصدمة قبل وقوعها؟
ملخص
بعد هجوم مطار الملك خالد عصر السبت، يرى الكاتب أن هذا الرقم يخفي أكثر مما يكشف.يطرح المقال فرضية أن السوق كان قد سعّر جانباً من الخطر مسبقاً ويحذر من أن غياب البائعين لا يعني حضور مشترين.
استمع إلى المقال
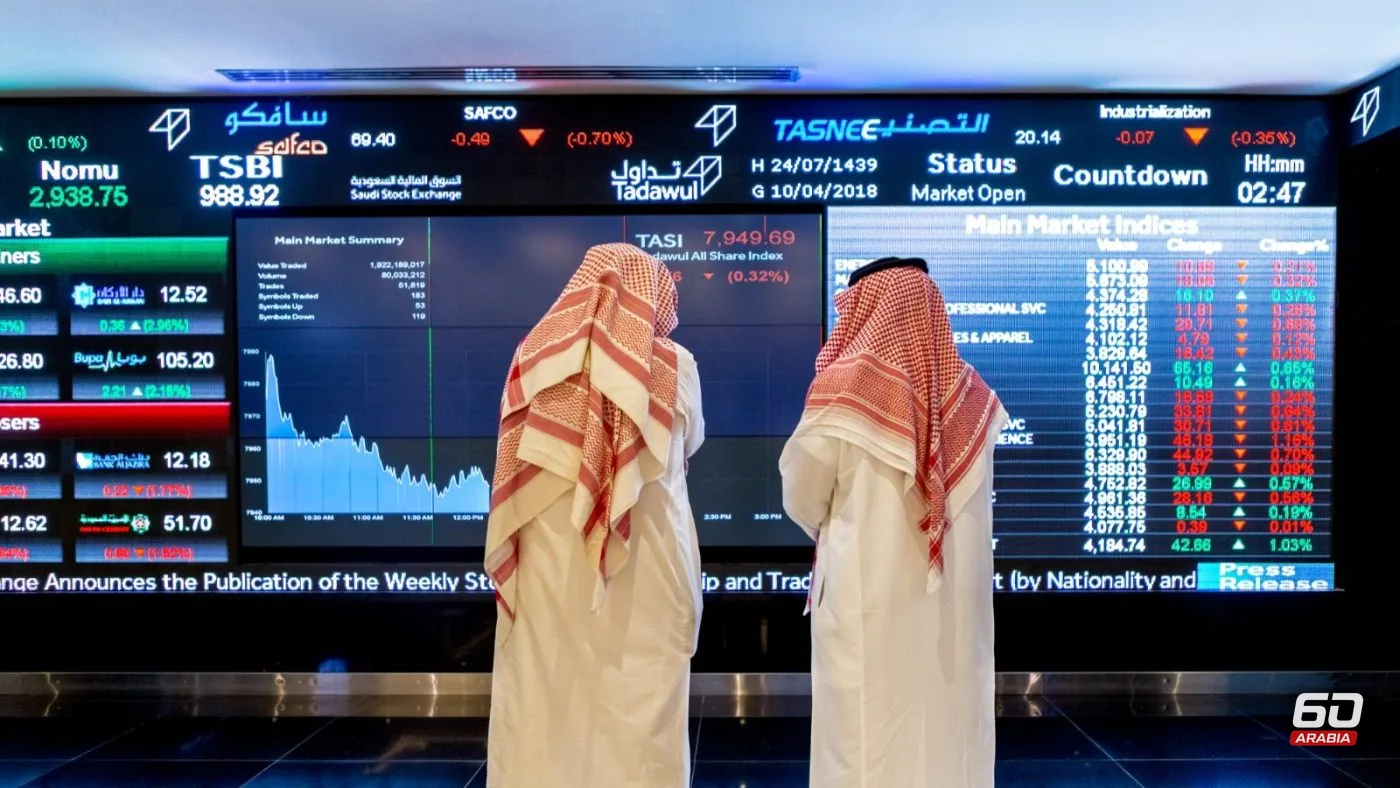
وقع الهجوم على مطار الملك خالد عصر السبت، وأسفر عن 12 قتيلاً و309 مصابين، ثم أغلق مؤشر تاسي صباح الأحد على خسارة 0.15% فقط عند 10,360.74 نقطة. من يقرأ الرقم وحده قد يظن أن السوق السعودية محصّنة ضد الصدمات. أراها قراءة متسرعة. الإغلاق المحدود لا يعني أن الخوف غاب، والهبوط الذي سبق الهجوم يطرح سؤالاً يستحق الفحص: هل سعّرت الأسعار جانباً من المخاطر قبل وقوعها، أم أخفى المؤشر وراء خسارته الصغيرة ضغوطاً أكبر؟
رقم الإغلاق يخفي أكثر مما يكشف
بدأت جلسة الأحد تحت ضغط واضح، فخسر سهم أرامكو 0.8% وبترو رابغ 1.6% في الصباح. ثم محا المؤشر خسائره وتحول إلى الارتفاع لبعض الوقت قبل أن يعود إلى تراجع طفيف عند 10375.17 نقطة. وعند الإغلاق كان البنك السعودي الأول قد خسر 1.1% بينما اكتفت أرامكو بخسارة 0.2%.
أرامكو أثقل الأسهم وزناً، وخسارتها الصغيرة امتصت جزءاً من الصدمة على مستوى المؤشر. لكن تراجع سهم البنك السعودي الأول لا يكفي للقول إن البنوك قادت البيع، فهذا الحكم يحتاج إلى أداء القطاع كله وعدد الأسهم المرتفعة والمتراجعة. الذي يمكن قوله الآن أن الرقم الإجمالي أخفى تبايناً بين الأسهم. وإقليمياً هبط مؤشر قطر 1.5% إلى أدنى مستوى منذ مايو 2020، وتراجعت بورصات عربية أخرى بينها مصر. هذا التزامن يستحق المتابعة، من دون أن أنسب إليه علاقة سببية لم أثبتها.
هل سعّر السوق الخطر مسبقاً؟
الأرقام تعطي السؤال وزناً. كان المؤشر قد ارتفع 7.2% بنهاية الربع الأول، ثم محا كل مكاسب 2026 ودخل أكتوبر في المنطقة السلبية. وأغلق الأربعاء 7 أكتوبر عند 10,542 نقطة. وبحساب إغلاق الأحد ونقاط خسارته، كان إغلاق الخميس نحو 10,376 نقطة، أي أن المؤشر خسر نحو 1.6% في جلسة واحدة قبل الهجوم، وهي خسارة تفوق خسارة يوم الهجوم نفسه بأكثر من عشرة أضعاف.
والسوق لم يفاجأ باستهداف المطارات. الحوثيون نفذوا أربعة أيام من الضربات على مطارات سعودية قتلت ثلاثة وعطلت مئات الرحلات، وسبق ذلك في سبتمبر دخان قرب مطار الملك خالد بعد هجمات على الرياض. هجوم السبت كان الأكثر دموية، لكنه لم يكن الأول.
ربما خفّض هذا المسار مساحة الهبوط الإضافي لدى بعض الأسهم، ولا أستطيع الجزم بأكثر من ذلك. نقلت صحيفة AGBI عن مديري أصول أن التقييمات الرخيصة تحد من الخسائر وأنه لا يوجد سبب مرتبط بالأرباح للهبوط. أنقل الرأي ولا أتبناه، فالأسعار المنخفضة قد تعكس أيضاً توقعات أرباح أضعف أو علاوة مخاطر أعلى. وغياب البائعين ليس حضور مشترين.
الملكية المحلية تُستدعى كثيراً لتفسير هدوء السوق. في نوفمبر 2025 بلغت القيمة السوقية 9.413 تريليون ريال، منها نحو 8.91 تريليون ريال بحوزة مستثمرين سعوديين. يشمل الرقم حصصاً حكومية واستراتيجية لا تعكس بالضرورة السيولة المتاحة للتداول اليومي. هو يصف من يملك، لا كيف يتصرف.
ما قالته بيوت البحوث قبل الهجوم
لم أعثر حتى مساء الأحد على مذكرات جديدة تتناول الهجوم نفسه، وكل ما يلي سابق له. حذر جولدمان ساكس في مارس مع اندلاع حرب إيران من أن المخاطر على النمو وتكاليف الاقتراض في الخليج أعلى مما كان متوقعاً. وأوصى سيتي جروب منذ ديسمبر بـتخفيض وزن الأسهم السعودية لضعف نمو الأرباح والزخم. في المقابل رصد مورجان ستانلي لإدارة الاستثمار في تعليقه الفصلي لشهر يونيو ارتفاع مؤشر مديري المشتريات غير النفطي إلى 53.3، وذكرت فيتش أن القيمة السوقية ارتفعت نحو 7% على أساس سنوي حتى نهاية مايو. الصورة مفارقة: نشاط غير نفطي يتوسع وتحفظ استثماري تجاه الأسهم، وهذه القراءات لا تكفي لتفسير جلسة واحدة.
أميل إلى أن الإغلاق يقول أقل مما يبدو. ما رأيناه إرهاق بيع، وليس عودة ثقة. خسر السوق قبل الهجوم أكثر مما خسر في يوم الهجوم نفسه، والمستثمر الذي كان يريد الخروج خرج على الأرجح قبل السبت.
ما سأتابعه في الجلسات المقبلة
سأحكم على أي ارتداد بثلاثة أمور معاً: اتساعه بين القطاعات، وحجم التداول المصاحب له، وقدرته على الصمود أكثر من جلسة. وسأتابع الفارق بين البنوك وأرامكو من دون بناء استنتاج عليه منفرداً، فالبنوك تتحرك بتوقعات الأرباح والائتمان، وأرامكو تتأثر بأسعار الطاقة أيضاً. المهم هل تتسع الضغوط عبر القطاعات أم تبقى في أسهم بعينها.
المطار نفسه له سابقة مطمئنة، فبعد هجوم سابق عاد إلى وضعه الطبيعي في صباح الجمعة تقريباً. لكن هجوم السبت أشد، وقد أكد منظما مؤتمرين كبيرين في الطاقة والاستثمار انعقادهما هذا الشهر، والسؤال من سيحضر فعلاً وكم ستكلف الأعمال والسفر. أما التصعيد فتشير تقارير إلى أن الحوثيين طلبوا من العاملين في قطاع النفط تجنب منشآت يعتبرونها أهدافاً، بينما يتأرجح موقف واشنطن من التدخل، فقد نُقل أن ترامب لن ينفذ ضربات جديدة قبل انتخابات التجديد النصفي. إذا امتد الاستهداف إلى منشآت الطاقة أو الموانئ، فسأعيد تقييم فرضية أن المسار السابق حدّ من أثر الصدمة الجديدة.
وعند قراءة نتائج البنوك للربع الثالث، وهي مطلوبة نظاماً قبل 11 نوفمبر، سأبدأ بنمو القروض وجودة الأصول والمخصصات وتكلفة التمويل، ثم أقرأ الأرباح الصافية في ضوئها. السؤال ليس كم ربحت البنوك، بل هل يعكس هذا الأداء أوضاعاً سبقت الهجوم أم تأثراً بمخاطر جديدة.
الجلسة المقبلة لن تثبت أن السوق السعودية تجاوزت الصدمة، وتراجعها لن يعني بالضرورة أن الهجوم أعاد تسعير الأسهم بالكامل. ما سأبحث عنه هو ما يفرّق بين سوق توقفت فيها موجة البيع مؤقتاً، وسوق بدأ فيها المستثمرون إعادة تقييم المخاطر.
ما وراء الأرقام
9سنوات في غرفة الانتظار.. بنك القاهرة يطرح 30% من أسهمه والسعر هو الاختبار الحقيقي
"إم إن تي حالا": 124.8 ألف دعوى في نشرة أكبر طرح بالجنيه المصري.. فهل يعوّض السعر المستثمر عن المخاطر؟
السعودية بين عجز يتسع في 2026 وإنفاق يتراجع في 2027.. هل تدخل رؤية 2030 اختبارها الأصعب؟
خوارزميات في السعودية وتوصيات على تليجرام في مصر.. من يحمي صغار المستثمرين؟
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.