المكالمة الأولى في الخليج ليست لصندوق رأس مال جريء!
ملخص
في أمريكا الحكومة تُثبت الجدوى ثم رأس المال يُضخّم. الخليج يعكس هذه المعادلة تماماً. والفرق بين المسارين يغيّر كل شيء لكل مؤسس يطرق الباب.
استمع إلى المقال
إنها ميزانية عمومية سيادية وهي تعكس الطريقة التي تُصرف بها تمويلات التكنولوجيا العميقة
إن المؤسس الذي يجمع جولة استثمارية من الفئة (أ) في دنفر والمؤسس الذي يجمع "الجولة نفسها" في أبوظبي لا يقومان بالشيء نفسه؛ فهما يستخدمان كلمة واحدة لوصفتين ماليتين مختلفين تماماً.
في الولايات المتحدة، يُعد هذا التسلسل شبه مقدس؛ حيث تقوم بتقليل مخاطر التكنولوجيا باستخدام أموال حكومية غير مخففة للملكية — مثل المرحلة الأولى من برامج SBIR أو STTR أو جوائز BAA — ثم تجمع رأس مال جريئاً لتوسيع نطاق ما قامت الدولة بالتحقق منه بالفعل. إن التمويل الحكومي قبل التمويل الجريء هو أكثر من مجرد شعار: لقد اختبرناه مراراً وتكراراً، وهو التسلسل الذي يقف وراء العديد من أكثر شركات التكنولوجيا العميقة موثوقية في العقدين الماضيين.
أما منطقة الخليج ف تطبق هذا التسلسل بشكل معكوس. فالمكالمة الأولى لا تكون لصندوق رأس مال جريء، بل تكون موجهة لإستراتيجية وطنية قررت بالفعل أن القطاع يحظى بالأهمية، وهي إستراتيجية مرتبطة بميزانية عمومية سيادية يمكنها العمل كأول عميل، ومستثمر رئيسي، ومشترٍ صبور في الوقت نفسه.
وهذا الانعكاس هو الحقيقة الأقل طرحاً للنقاش حول بناء قطاع الفضاء في المنطقة، وهو يغير ما يعنيه "جمع الأموال" في الواقع.
إستراتيجية مرفقة بدفتر شيكات
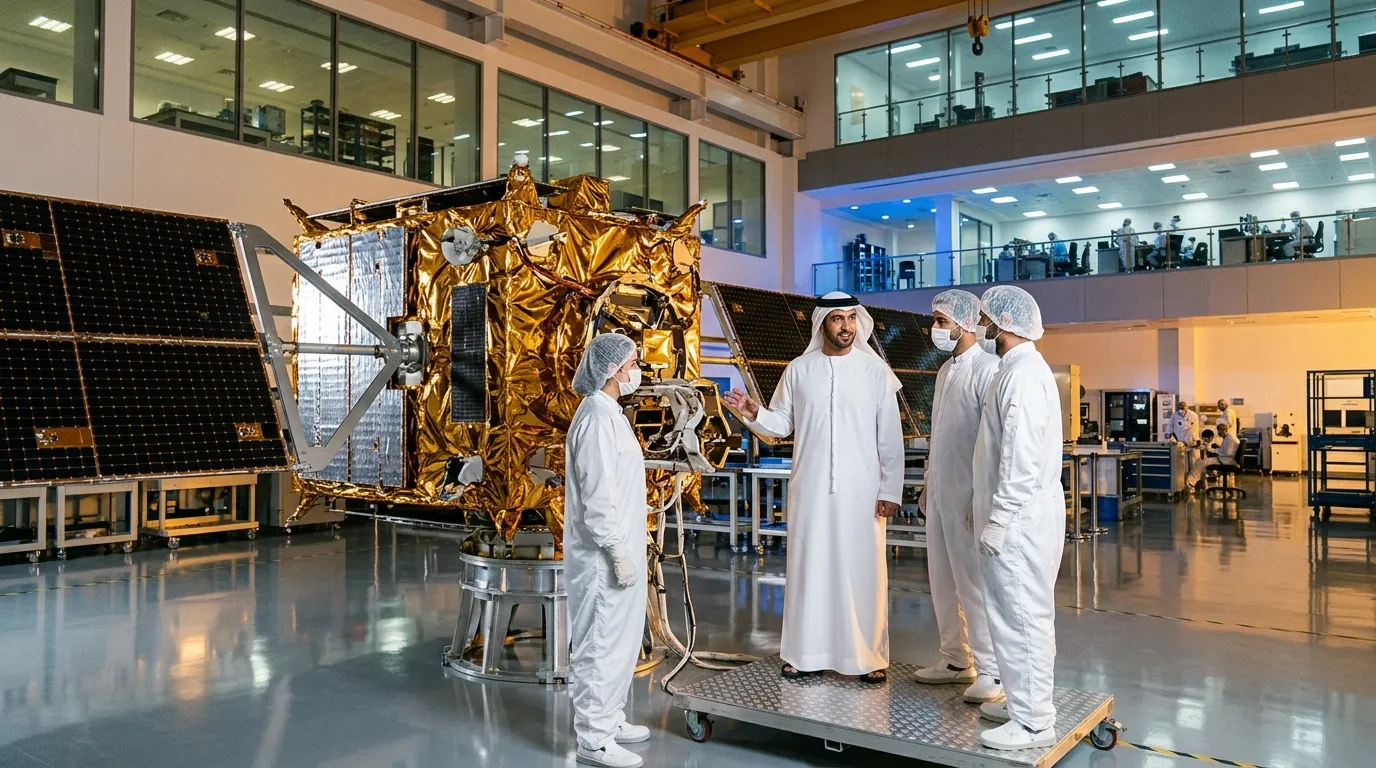
لنبدأ بالإمارات العربية المتحدة. في أواخر مارس 2026، اعتمد مجلس الوزراء الإماراتي الإستراتيجية الوطنية للفضاء 2031، وهي تحديث لإطار عام 2030 الذي اعتمدته الدولة في عام 2019. والهدف المعلن ليس الاستكشاف من أجل الاستكشاف فحسب، بل هو، وفقاً لتعريف الحكومة نفسه، "بيئة استثمارية مرنة وموثوقة" — تشمل البنية التحتية، والتصنيع، والبيانات، والذكاء الاصطناعي، والبحوث، والمواهب، مع وضع الاقتصاد في مركز الاهتمام.
وقد قامت المملكة العربية السعودية بالشيء نفسه على الصعيد المدني. حيث قدرت هيئة الاتصالات والفضاء والتكنولوجيا حجم اقتصاد الفضاء في المملكة بـ 8.7 مليار دولار اعتباراً من عام 2024، وتوقعت منذ ذلك الحين أن تتضاعف الاستثمارات السعودية في مجال الفضاء لتصل إلى 31.6 مليار دولار بحلول عام 2035. وفي مايو 2024، أنشأ صندوق الاستثمارات العامة شركة "نيو سبيس جروبر" (Neo Space Group)، وهي شركة مملوكة بالكامل تغطي الاتصالات عبر الأقمار الصناعية، والخدمات الجيوفضائية، وتحديد المواقع والملاحة والتوقيت — وهي أول رهان مخصص لصندوق الاستثمارات العامة في مجال الفضاء، ومكلفة بشكل صريح بتطوير القدرات المحلية.
ويتكرر هذا النمط عبر المنطقة: وثيقة إستراتيجية، ثم كيان مملوك للدولة، ثم توجيه بالالتزام بالتوطين. فرأس المال هنا هو أداة للسياسة، وليس العكس.
لماذا تعد هذه قصة تتعلق بهيكل رأس المال
بالنسبة للمؤسس، فإن العرض الخليجي ليس مجرد "المزيد من المال"، بل هو تكلفة مختلفة لرأس المال بشروط مختلفة.
يقوم رأس المال الجريء بتسعير المخاطر ويطالب بالتخارج ضمن جدول زمني محدد؛ فهو يريد جدول ملكية نظيفاً، واستخداماً محدداً لعائدات الاستثمار، ومضاعفاً مالياً. بينما يقوم رأس المال السيادي بتسعير التوافق الإستراتيجي؛ فهو صبور وضخم، وغالباً لا يحتاج إلى التخارج التقليدي، لأن العائد الذي يسعى لتحقيقه يشمل أيضاً القدرة الصناعية، والوظائف الماهرة، والمكانة الجيوسياسية.
قد يبدو ذلك وكأنه مال مجاني، لكنه ليس كذلك. فالثمن يُدفع بثلاث عملات:
- التثبيت والتوطين. يصل رأس المال عادةً مع توقع لنقل القدرات، وفي كثير من الأحيان المنشآت، إلى داخل البلاد.
- التوافق. يتم تمويلك لدفع إستراتيجية وطنية إلى الأمام، وليس لخدمة سوق محايد. والمستثمر غالباً ما يكون عميلك أيضاً.
- التركيز. الشيكات الخليجية كبيرة بما يكفي لتبسيط جدول الملكية الخاص بك، حتى يهيمن شريك محدود سيادي واحد على سجلك ويصيغ أسلوب حوكمتك.
ليس أي من ذلك سبباً للبقاء خارج اللعبة، بل هو سبب لتنسيق خطواتك بتأنٍّ ومعرفة أي من هذه الأمور الثلاثة يمكنك التعايش معه.
عميل قبل جدول الملكية
إن البند الأكثر أهمية في جولات التمويل الخليجية ليس التقييم، بل هو العقد.
في النموذج الأمريكي، تُعد المنحة أو جائزة SBIR دليلاً على الشرعية التقنية التي تفتح الباب أمام الاستثمار في أسهم الشركة. أما في النموذج الخليجي، فإن العقد الأول — مثل اتفاقية خدمات الأقمار الصناعية، أو شراء البيانات كخدمة، أو التوازن الاقتصادي الدفاعي — هو الدليل الذي يفتح الميزانية العمومية. فالدولة هنا هي المنظم، والعميل الأول، والمستثمر الرئيسي في وقت واحد. وهذه الدائرية ليست عيباً في النظام، بل هي جوهر التصميم.
بالنسبة لمؤسسي شركات التكنولوجيا العميقة، فإن المغزى العملي هو أن الدخول الذكي لا يكون عبر العروض التقديمية (Pitch Deck)، بل عبر علاقة مشتريات تحقق الإيرادات أولاً والملكية ثانياً.
ما تكلفته، وما الذي يشتريه
التحليل الاقتصادي المباشر: يقلل رأس المال الخليجي من تكلفة الملكية ولكنه يرفع تكلفة خياراتك المستقبلية. فأنت تتنازل عن بعض الحرية — بشأن مكان البناء، ومن يمتلك الملكية الفكرية، وأين تتراكم القيمة — مقابل الحصول على رأس مال لن يتلاشى في جولات التمويل المنخفضة، وعميل يمكنه التوسع معك.
تعتبر هذه الصفقة عقلانية لنوع معين من الشركات: تلك التي تمتلك طلباً ذا استخدام مزدوج، وتكون منتجاتها عبارة عن بنية تحتية وليست تطبيقاً للمستهلكين، وتكون قصة نموها غير منفصلة عن عملية البناء الوطنية. لكنها صفقة سيئة لشركة تحتاج إلى البقاء مرنة ودون قيود جغرافية.
وهو أمر شخصي أيضاً. فغالباً ما تُدفع ضريبة التوافق في الجغرافيا: فقد يُطلب منك البناء في مكان لم تكن تخطط للعيش فيه، والاستقرار حيث لم تكن تنوي. ويجب على المؤسسين تقييم ذلك بصدق قبل التوقيع.
الجزء الذي يواصل الغرب قراءته بشكل خاطئ
لا يزال المراقبون الغربيون يفسرون الإنفاق الخليجي على الفضاء إما على أنه استعراض أو تحوط ضد تراجع النفط. لكن السنوات القليلة الماضية تؤكد عكس ذلك. ففي يناير 2024، أعلنت وكالة ناسا ومركز محمد بن راشد للفضاء أن الإمارات ستوفر غرفة معادلة الضغط للطاقم والمهمات العلمية لمحطة المحطة القمرية (Gateway)، وأن ناسا سترسل رائد فضاء إماراتياً إلى المحطة في مهمة قادمة ضمن برنامج أرتيميس. كما وقّعت السعودية اتفاقيات أرتيميس في يوليو 2022، وتدير الآن برامج للبحوث والقوى العاملة والصناعة من خلال وكالة فضاء واحدة.
إن هذه سياسات صناعية تُموَّل كبنية تحتية: رأس مال إستراتيجي، وآفاق طويلة الأجل، وتوجيهات صارمة بالاعتماد على المحتوى المحلي.
الخلاصة
"التمويل الحكومي قبل رأس المال الجريء" يعبر عن استراتيجية العمل الأمريكية. أما الخليج فقد كتب نسخته الخاصة، التي تكون فيها الحكومة *هي* المستثمر الجريء — وغالباً العميل الأول أيضاً.
يجب على المؤسسين التوقف عن التعامل مع المنطقة كصراف آلي في نهاية الطريق، والبدء في التعامل معها كمستثمر مشارك في البداية: مستثمر يدفع عبر العقود، والصبر، والقرب من أحد أكبر تجمعات رؤوس الأموال طويلة الأجل على وجه الأرض.
لم يكن رأس المال يوماً هو السلعة النادرة في الخليج، بل التوافق الإستراتيجي. قدم شيئاً تحتاجه الإستراتيجية، وسوف تتبعك الميزانية العمومية.
*سامسون ويليامز هو شريك أول في MilkyWayEconomy ومؤلف في مجالات البلوكشين والفضاء والتمويل الجماعي. روز زي هي باحثة رئيسية ورئيسة موظفي الذكاء الاصطناعي في MilkyWayEconomy. الآراء تعبر عن رأي الكاتبين فقط.*
بالعربي Space Economy
لنشـرة الأسبوعيـة
اقرأ ما بين السطور قبل الجميع. فك تشفير أهم تحركات الاقتصاد، التقنية، وصُنّاع القرار في المنطقة.. في ٥ دقائق كل سبت.